

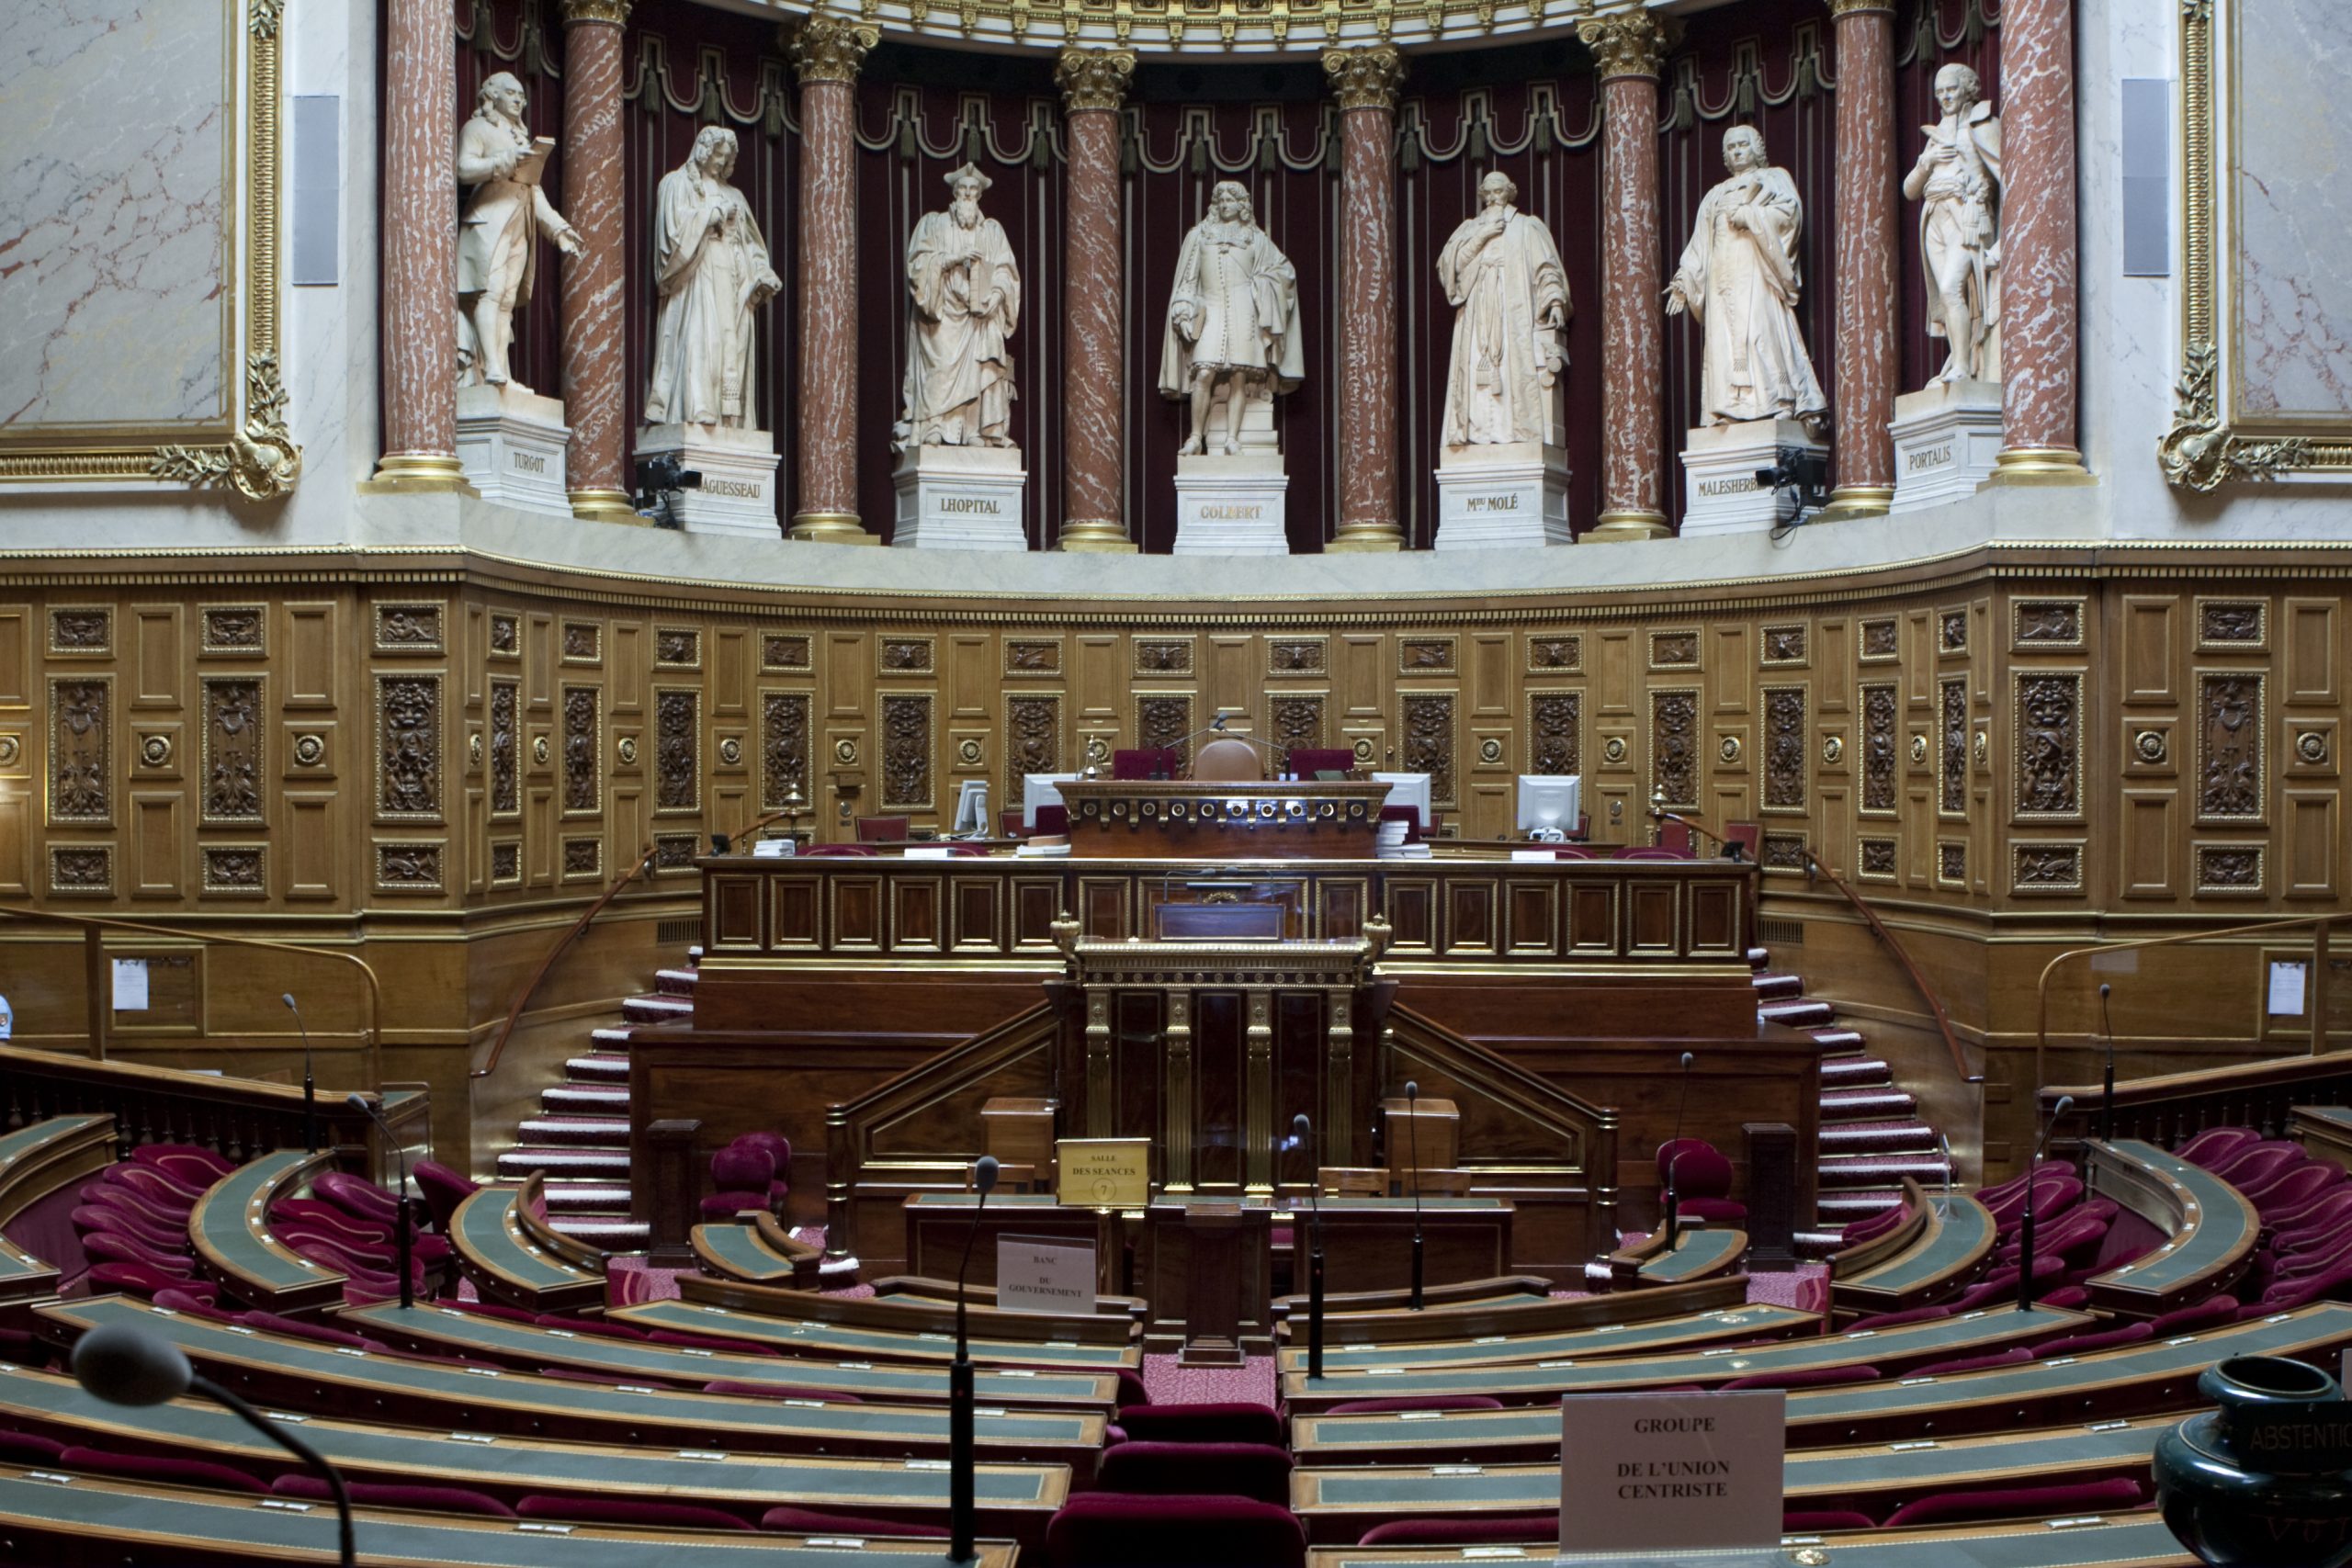
Photographie d’archive utilisée comme illustration : hémicycle du Sénat français, photographié le 20 septembre 2009 lors des Journées du patrimoine. Elle ne représente pas la séance du 13 novembre 2026. Crédit : © Jacques Abada (Jackintosh), œuvre personnelle, via Wikimedia Commons ; licence CC BY-SA 3.0. Aucune retouche éditoriale par Ouelen ; redimensionnements techniques éventuels par WordPress. La photographie conserve cette licence.
Le régime micro-social ne sera pas limité à deux ou trois ans par les amendements examinés au Sénat le 13 novembre 2026 : leurs auteurs les ont retirés. Ces propositions, discutées dans le projet de loi de financement de la Sécurité sociale pour 2027, voulaient introduire une durée maximale de bénéfice du dispositif. La commission des affaires sociales et le gouvernement y étaient défavorables. Le compte rendu officiel de la séance constate le retrait des trois amendements concernés.
Pour les micro-entrepreneurs, la distinction est essentielle : une proposition discutée au Parlement n’est pas une obligation nouvelle. Aucun compte à rebours de vingt-quatre ou trente-six mois ne résulte de cette séquence. Le débat porte cependant sur une question de fond : faut-il réserver la simplicité du régime au lancement d’une activité, ou permettre de l’utiliser durablement lorsque celle-ci reste de petite taille ? Voici ce qui a été proposé, ce qui a été retiré et les règles avec lesquelles il ne faut pas confondre cette discussion.
Deux propositions à trois ans, une autre à deux ans
L’amendement n° 244 rectifié, porté par Anne-Sophie Romagny, visait l’article L. 613-7 du Code de la sécurité sociale, qui organise le régime micro-social. Il proposait de limiter son bénéfice aux trente-six premiers mois d’activité, sans écarter les autres conditions d’accès. Un second amendement, le n° 1514 rectifié ter de Marie-Claire Carrère-Gée, était identique sur ce point.
L’amendement n° 1405 rectifié de Nathalie Delattre, défendu en séance par Dominique Théophile, retenait une durée plus courte : les vingt-quatre premiers mois d’activité. Les trois textes envisageaient une application aux cotisations et contributions dues au titre des périodes d’activité courant à compter du 1er janvier 2027.
Il s’agissait donc de modifier une règle de cotisations sociales, avec une échéance d’application rapprochée. Les dispositifs ne se présentaient ni comme une fermeture administrative automatique de l’entreprise, ni comme une obligation de créer une société. Assimiler la sortie du micro-social à la disparition de l’activité aurait élargi leur portée au-delà de leur rédaction.
Les exposés des motifs défendaient une conception du régime comme instrument de démarrage, plutôt que comme cadre permanent. Ils invoquaient notamment des préoccupations de concurrence entre formes d’exercice et de protection sociale. Ces arguments expliquent l’intention des auteurs ; ils ne démontrent pas que toutes les micro-entreprises présentent les difficultés qu’ils dénoncent.
Pourquoi les amendements ont été retirés
Dans le débat du 13 novembre, le rapporteur général Olivier Henno a émis un avis défavorable. Il a notamment souligné l’utilité du régime pour les personnes qui complètent des revenus modestes et privilégié une réflexion sur les seuils plutôt qu’une limitation générale dans le temps. La ministre Stéphanie Rist a donné le même avis que la commission.
Le président de la commission des affaires sociales, Philippe Mouiller, a aussi insisté sur les conséquences d’une modification aussi proche du début de l’année suivante. Son intervention appelait à poursuivre le travail sur le sujet. Elle ne fixait pas, dans cet échange, de calendrier précis pour une nouvelle réforme. À l’issue de la discussion, les trois amendements ont été retirés.
Ce résultat doit être nommé exactement. Le Sénat n’a pas adopté ces plafonds de durée. Il ne les a pas non plus rejetés par un scrutin dont on pourrait tirer un rapport de forces chiffré : leurs auteurs ont choisi le retrait. Cela clôt leur examen sous cette forme, sans permettre de conclure que toute réflexion sur le régime serait abandonnée.
La différence importe aussi pour lire le budget de la Sécurité sociale. Un amendement retiré ne produit pas les mêmes effets qu’un amendement adopté, lequel reste lui-même soumis à la suite de la procédure législative. Le dossier législatif du PLFSS 2027 permet de suivre cette procédure ; il ne transforme pas une proposition retirée en mesure applicable.
Le rapport IGF-IGAS ne préconise pas une expiration générale
Le rapport d’évaluation conjoint de l’Inspection générale des finances et de l’Inspection générale des affaires sociales, publié en octobre 2026, explore des évolutions plus ciblées. Aux pages 37 et 38 du rapport, une piste consiste à abaisser, après trois années, le plafond de chiffre d’affaires permettant de rester dans le régime pour une activité principale. Une autre privilégie un renforcement des contrôles. Le rapport ne tranche pas entre ces orientations et n’en fait pas des options nécessairement exclusives.
Ce n’est donc pas la même architecture qu’une sortie générale au bout de trente-six mois, quelle que soit la place de l’activité dans les revenus du travailleur. Les inspecteurs évoquent aussi les difficultés d’une règle supplémentaire : complexité, comportements de contournement possibles et effets sur le développement de l’activité. Ces scénarios restent des pistes d’évaluation, sans valeur de règle nouvelle pour les cotisants. Les invoquer comme une réforme déjà décidée serait inexact.
Une population plus diverse que le seul créateur d’entreprise
Les données disponibles invitent à distinguer inscription administrative et activité générant effectivement du chiffre d’affaires. Dans son communiqué du 24 juillet 2026, l’Urssaf dénombre 3,031 millions d’auto-entrepreneurs administrativement actifs à fin décembre 2025. Parmi eux, 1,66 million, soit 55 %, ont déclaré un chiffre d’affaires positif au quatrième trimestre 2025. Ces chiffres décrivent une situation passée, pas un décompte des personnes actives en novembre 2026. L’absence de chiffre d’affaires sur le trimestre ne permet pas, à elle seule, de conclure à une absence de tout revenu ou à une irrégularité.
Cette diversité explique une partie du désaccord parlementaire. Une limite d’ancienneté répond à la question du temps écoulé depuis le début de l’activité. Un plafond de chiffre d’affaires répond à celle de son volume. Ce sont deux critères différents : une activité ancienne peut rester modeste, tandis qu’une activité récente peut croître rapidement. Choisir l’un ou l’autre ne vise donc pas exactement les mêmes situations. C’est l’un des enjeux du débat, plutôt qu’une simple opposition entre soutien et hostilité aux indépendants.
Le maintien d’un régime durable est également défendu par ses représentants professionnels. Dans une tribune publiée par La Tribune le 29 octobre, François Hurel, président de l’Union des auto-entrepreneurs, soutient que la simplicité doit rester accessible à ceux qui souhaitent exercer seuls sans faire nécessairement grandir leur structure. Il s’agit d’une prise de position d’un représentant du secteur, antérieure à la séance du 13 novembre, et non d’une expertise indépendante ou d’une réaction au retrait des amendements.
Ce qui détermine aujourd’hui le maintien dans le régime
Le Code de la sécurité sociale, à l’article L. 613-7, organise le calcul simplifié des cotisations et son articulation avec les régimes fiscaux de la micro-entreprise. Sa rédaction actuelle ne prévoit pas d’expiration générale au seul motif que l’activité atteindrait son deuxième ou son troisième anniversaire. Le retrait des amendements ne dispense toutefois pas de respecter les conditions existantes d’éligibilité.
Pour le chiffre d’affaires, Service Public Entreprendre indique des plafonds généraux de 203 100 euros pour les activités de vente et de 83 600 euros pour les prestations de services, sur la période 2026-2028. Des règles particulières existent notamment pour les locations meublées de tourisme ; ces montants ne constituent donc pas un plafond universel pour toute activité. Le dépassement pendant deux années civiles consécutives entraîne une sortie au 1er janvier suivant la seconde année. Un seul dépassement annuel ne se confond pas avec cette situation.
Il faut aussi séparer cette question de la TVA. La Direction générale des finances publiques rappelle que les seuils de franchise de TVA et ceux du régime micro sont distincts. Devenir redevable de la TVA ne signifie pas, à lui seul, perdre le régime micro. Elle précise également qu’une sortie de celui-ci n’impose pas automatiquement un changement de forme juridique : une entreprise individuelle peut relever d’un autre régime d’imposition.
Ne pas confondre simplicité de calcul et niveau des droits
Le fonctionnement du micro-social décrit par Service Public repose sur une déclaration mensuelle ou trimestrielle du chiffre d’affaires effectivement encaissé, avec un taux dépendant de l’activité. Ce mode de calcul concerne plusieurs composantes de la protection sociale, dont les retraites de base et complémentaire. L’ouverture des droits dépend des cotisations et de la situation de l’assuré. Maintenir un régime simple n’équivaut donc pas à garantir à tous des droits identiques, indépendamment de l’activité réalisée.
Pour suivre d’autres dossiers de protection sociale, Ouelen a également consacré des articles aux allègements de cotisations patronales discutés au Sénat et au cumul emploi-retraite en 2027. Ces lectures de contexte portent sur des dispositifs distincts : elles ne constituent pas les sources juridiques des amendements concernant le régime micro-social.
Au terme de la séance du 13 novembre, le fait établi reste circonscrit : les trois propositions de limitation de durée ont été retirées. Elles ne fondent aucune nouvelle démarche obligatoire à accomplir au deuxième ou au troisième anniversaire d’une micro-entreprise. Pour apprécier une éventuelle évolution ultérieure, il faudra vérifier un nouveau texte, son adoption et ses conditions d’entrée en vigueur, plutôt que déduire une obligation d’un débat parlementaire.
Sources
- Sénat : séance du 13 novembre 2026 ; amendements 244 rectifié, 1514 rectifié ter et 1405 rectifié ; dossier du PLFSS 2027.
- Légifrance : régime micro-social, article L. 613-7 et suivants.
- IGF-IGAS : évaluation du régime des micro-entrepreneurs, notamment pages 37-38.
- Urssaf : communiqué du 24 juillet 2026 sur les données de fin 2025.
- Service Public Entreprendre : seuils du régime micro et régime micro-social ; DGFIP : chiffre d’affaires et distinction avec la TVA.
- La Tribune : opinion de François Hurel, président de l’UAE, 29 octobre 2026.


