
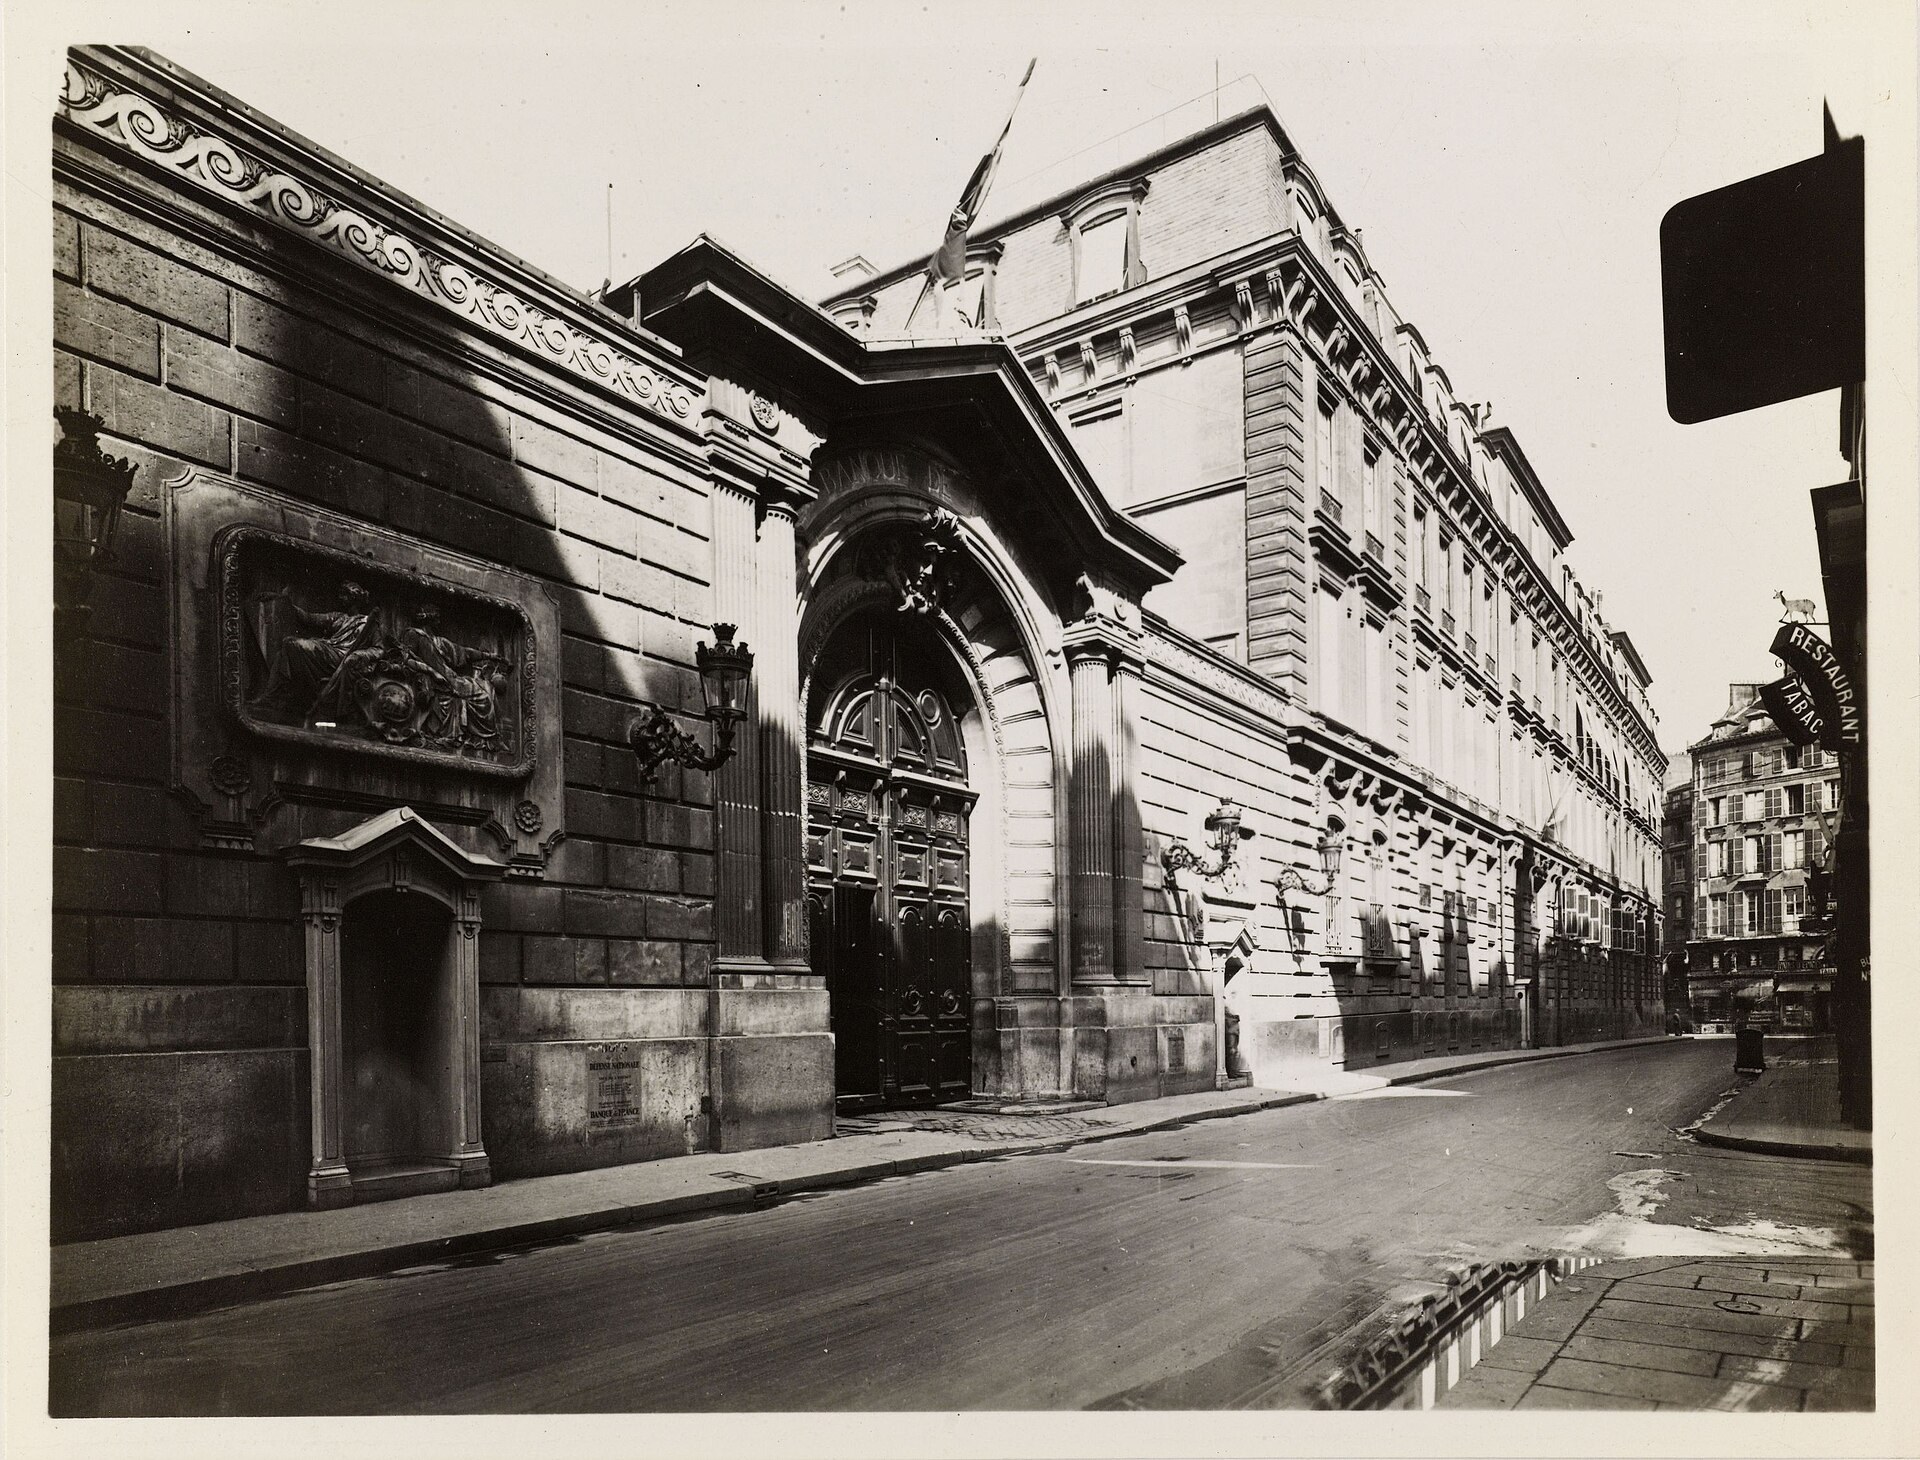
Les dépôts de dossiers de surendettement continuent de grimper en France : 136 097 dossiers ont été déposés à la Banque de France entre janvier et octobre 2026, soit 10,2 % de plus qu’à la même période en 2025, selon des données de la Banque de France consultées par France Inter et publiées samedi 14 novembre par franceinfo. Une hausse qui tombe quelques jours avant le 20 novembre, date à laquelle le paiement en 3 ou 4 fois passe sous les règles du crédit à la consommation.
Les chiffres à retenir
- 136 097 dossiers de surendettement déposés de janvier à octobre 2026 (+10,2 % sur un an).
- +9,8 % en 2025 et +6 % en 2024 : la hausse dure depuis trois ans.
- 803 946 inscriptions au fichier des incidents de remboursement des crédits (FICP) sur la même période (+6 %).
- 20 novembre 2026 : le paiement fractionné devient juridiquement un crédit à la consommation.
Une hausse qui s’installe
La progression de 2026 s’ajoute à celles des deux années précédentes : +9,8 % de dossiers en 2025 et +6 % en 2024 par rapport à 2023, rappelle franceinfo, qui cite la baisse du pouvoir d’achat, l’inflation et la hausse du chômage, touchant particulièrement les jeunes. Les incidents de crédit suivent la même pente : sur les dix premiers mois de l’année, 79 194 personnes ont été inscrites au FICP pour un motif de surendettement (+6,3 %) et 730 136 pour des incidents de paiement (+6,4 %).
Le paiement en plusieurs fois pèse de plus en plus. Selon la Banque de France, citée par JeChange, 17 % des dossiers de surendettement comportaient en 2024 un paiement fractionné ou un mini-crédit, contre 1 % en 2022. Les 18-29 ans représentaient 12 % des personnes surendettées en 2025, contre 5 % en 2022.
Ce qui change le 20 novembre pour le paiement en 3 ou 4 fois
La réforme du crédit à la consommation, issue d’une directive européenne de 2023, s’applique aux contrats conclus à partir du vendredi 20 novembre 2026 ; ceux signés avant restent sous l’ancien régime, précise actu.fr. Concrètement :
- Le « paiement en 4 fois » devient un crédit : les offres de paiement fractionné, avec ou sans frais, entrent dans le champ du crédit à la consommation, y compris pour de petits montants. La location avec option d’achat (LOA) aussi (notre article sur la LOA).
- Votre solvabilité doit être vérifiée : le financeur doit évaluer vos revenus et vos charges avant d’accepter. En cas de décision automatisée, vous pouvez demander une intervention humaine et un réexamen, selon JeChange.
- 14 jours pour renoncer : le délai de rétractation s’applique, et il ne court qu’à partir de la réception du contrat et de ses informations.
- Un oui explicite : pas de crédit sans demande ni accord exprès, une case pré-cochée ne vaut pas consentement.
Le paiement différé accordé directement par un commerçant, sans organisme financeur ni intérêts, reste à part, tout comme les cartes à débit différé.
Vous ne pouvez plus payer vos dettes : que faire ?
Le dépôt d’un dossier de surendettement est gratuit. Selon Service-Public.fr et la Banque de France, il faut être une personne physique, de bonne foi, dans l’impossibilité de faire face à ses dettes personnelles (crédits, loyers, factures d’énergie, impôts…).
- En ligne : sur l’espace « Vos demandes en ligne » de la Banque de France, avec un identifiant FranceConnect, si vous déposez seul ou à deux et n’êtes pas sous protection judiciaire.
- Sur papier : formulaire Cerfa n° 13594, copies des justificatifs (pièce d’identité, avis d’imposition, relevés de tous vos comptes) et une lettre signée expliquant votre situation, à envoyer en courrier simple à Banque de France Surendettement, TSA 41217, 75035 Paris Cedex 01, ou à déposer à un guichet.
- Un conseil gratuit : le 34 14 (prix d’un appel local), du lundi au vendredi de 8 h à 18 h, permet de vérifier avec un agent qu’il ne manque rien.
À savoir : le dépôt du dossier entraîne automatiquement une inscription au FICP.
Vos questions
Un achat en 4 fois fait avant le 20 novembre change-t-il ? Non. C’est la date de l’offre de crédit qui compte : les contrats conclus avant restent soumis aux anciennes règles.
Le paiement en 4 fois sans frais est-il interdit ? Non. Il reste possible, mais il est désormais traité comme un crédit, avec les protections qui vont avec.
Le prêteur consultera-t-il le fichier de la Banque de France ? Pas forcément : pour les crédits de moins de 200 € ou de moins de trois mois sans frais notables, la consultation du FICP reste facultative, mais l’évaluation de solvabilité est obligatoire dans tous les cas, selon JeChange.
Ce qu’Ouelen a vérifié
Les chiffres de 2026 sont ceux de la Banque de France relayés par franceinfo et France Inter ; nous n’avons pas pu consulter directement la publication statistique de la Banque de France. Les démarches (conditions, formulaire, adresse, numéro 34 14) ont été vérifiées sur Service-Public.fr et sur le site de la Banque de France. Les règles du 20 novembre s’appuient sur JeChange et actu.fr, qui concordent sur la date d’application et sur l’entrée du paiement fractionné dans le crédit à la consommation.
Sources : franceinfo, 14 novembre 2026 ; JeChange ; actu.fr ; Service-Public.fr ; Banque de France.
. Paiement en 4 fois, démarches, 34 14 : ce qui change pour vous.)