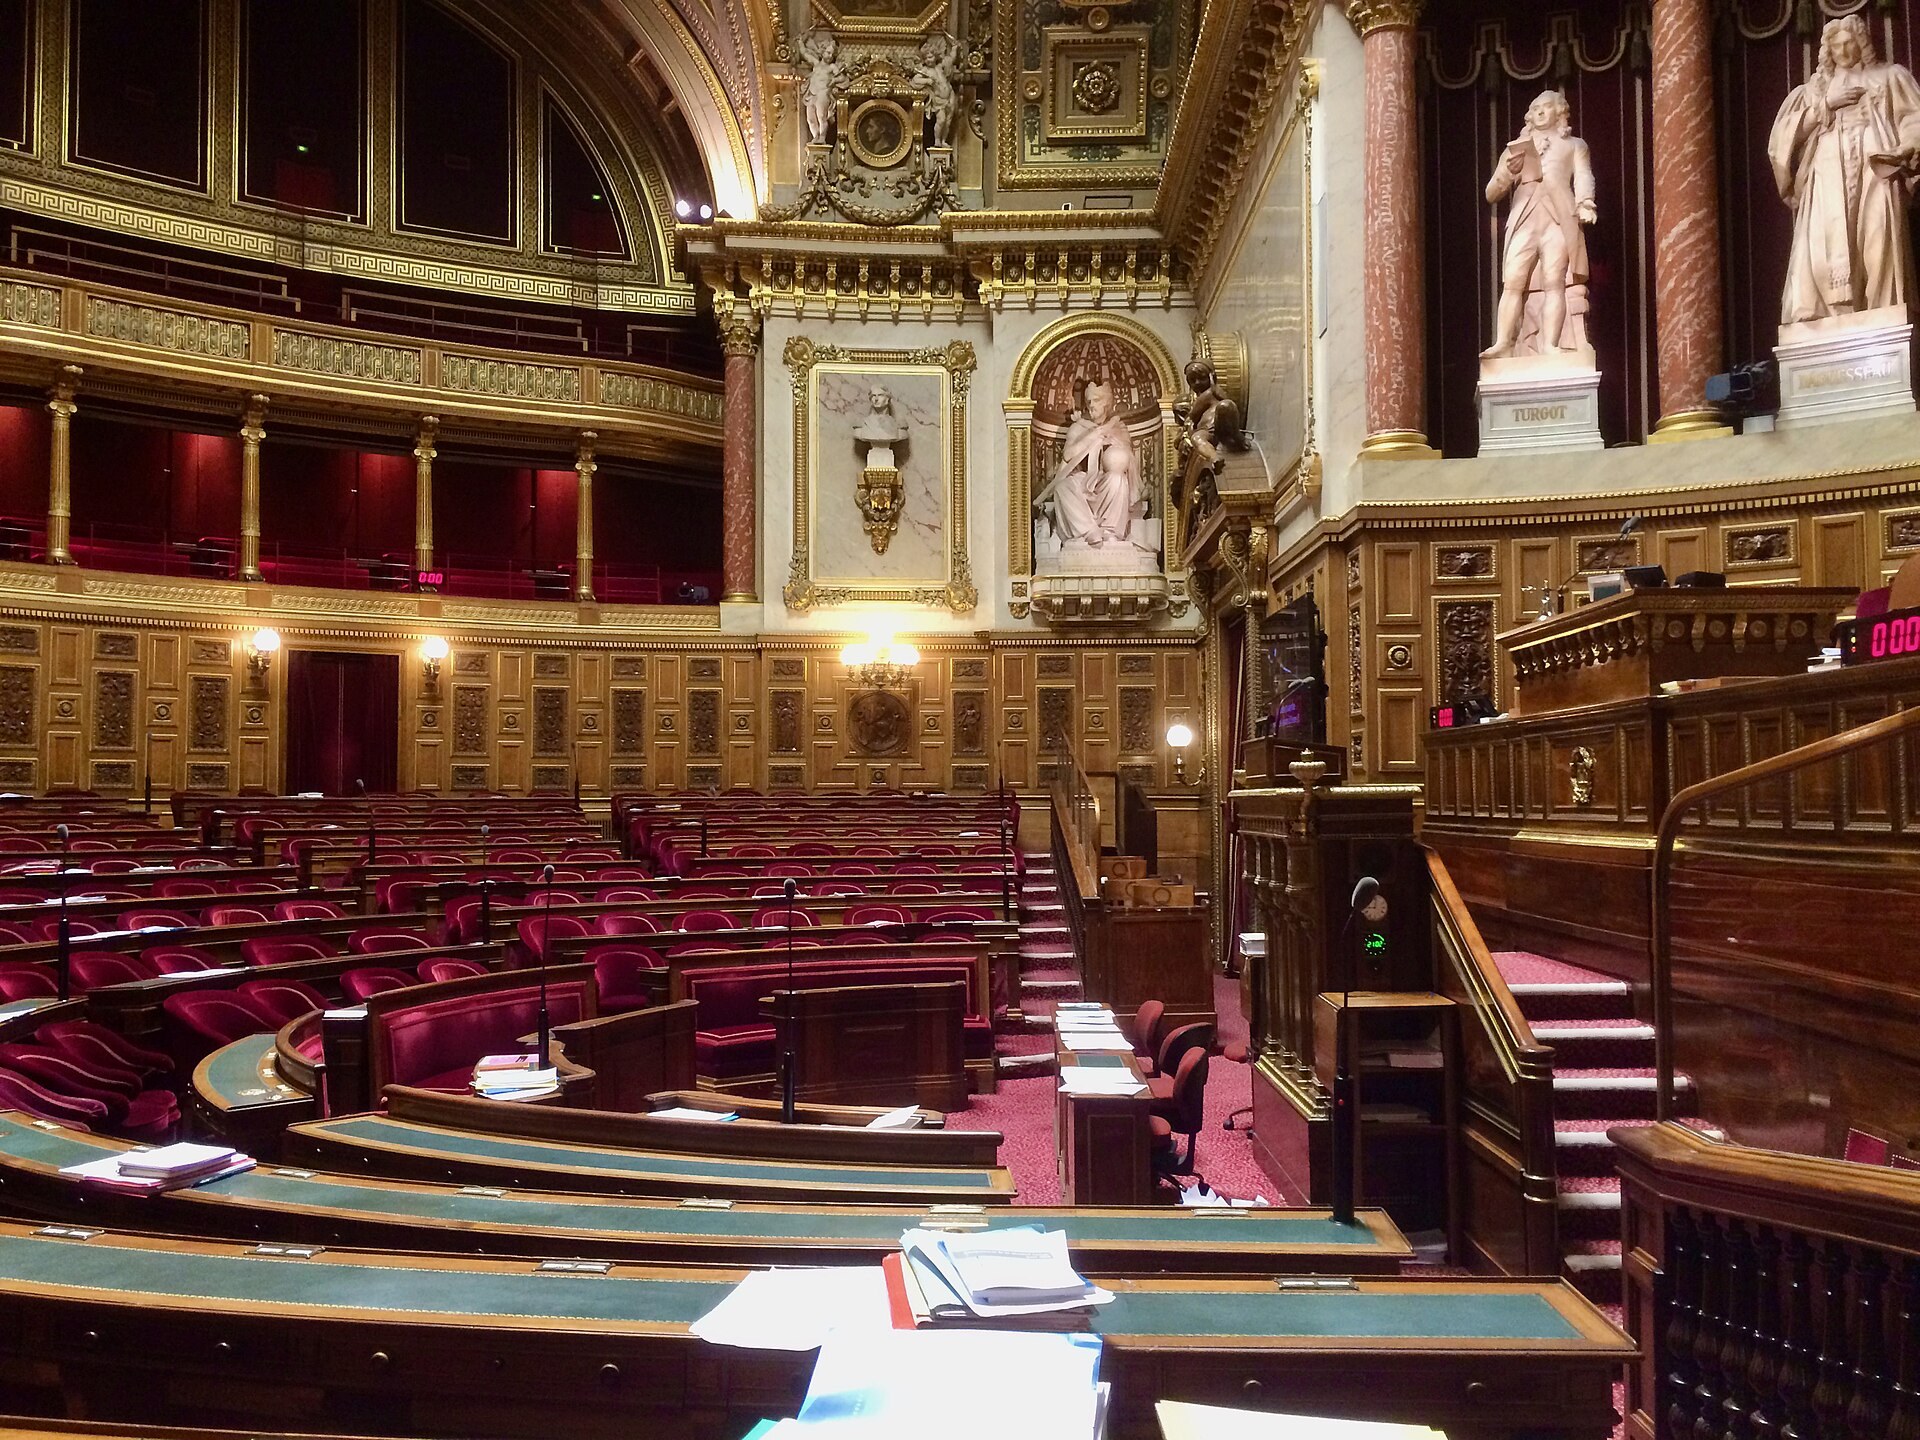
Le Sénat a voté ce jeudi 12 novembre 2026 le report au 1er avril 2027 de la réforme qui réduit les allègements de cotisations patronales, prévue au départ pour le 1er janvier dans le budget de la Sécurité sociale pour 2027. Ce décalage de trois mois, adopté contre l’avis du gouvernement, prive la Sécu d’environ 900 millions d’euros de recettes l’an prochain, selon Public Sénat et BFMTV. Le même jour, les sénateurs ont aussi prolongé l’exonération de la prime de partage de la valeur, la « prime Macron ».
L’essentiel
- Ce qui est voté : l’article 7 du projet de loi de financement de la Sécurité sociale (PLFSS), par 184 voix pour, 16 contre et 142 abstentions.
- La mesure : intégrer l’épargne salariale (participation, intéressement) et la prime de partage de la valeur dans le calcul des allègements de cotisations des employeurs, ce qui les réduit.
- Le report : entrée en vigueur le 1er avril 2027 au lieu du 1er janvier, par un amendement du rapporteur général Olivier Henno (Union centriste).
- Le coût : le rendement attendu passe d’environ 3,7 milliards à environ 2,8 milliards d’euros en 2027, soit à peu près 300 millions par mois de report.
- Prime Macron : exonération de CSG et de CRDS prolongée jusqu’au 30 juin 2027 et étendue à toutes les entreprises, selon BFMTV.
- Pas encore définitif : le texte poursuit son examen au Parlement.
Ce que change le report pour les entreprises
Les allègements généraux réduisent les cotisations patronales sur les salaires proches du Smic. Ils représentent environ 75 milliards d’euros par an, selon les deux médias. Le gouvernement veut désormais tenir compte, dans leur calcul, de compléments de rémunération qui en étaient exclus jusqu’ici : participation, intéressement et prime de partage de la valeur. Concrètement, une entreprise qui verse ces compléments verra ses allègements baisser, donc son coût du travail monter.
Avec le report voté jeudi, ce nouveau calcul ne s’appliquerait qu’aux rémunérations à partir du 1er avril 2027. Pour les trois premiers mois de l’année, les règles actuelles resteraient en place. Olivier Henno a justifié ce délai par la concertation lancée après la conférence sociale du 9 novembre à Matignon : syndicats et patronat doivent discuter jusqu’au 31 mars 2027 d’une réforme des allègements, selon BFMTV. Le rapporteur estime que le décalage « soulagera » les entreprises d’environ 900 millions d’euros.
Le gouvernement contre, la gauche abstenue
Le ministre du Travail, Jean-Pierre Farandou, s’est opposé à l’amendement en séance. Il a fait valoir qu’un montant aussi proche du milliard n’était pas compatible avec l’objectif de réduction des déficits, selon le compte rendu de Public Sénat. Il défend en revanche l’article 7, qu’il juge plus juste parce qu’il prend en compte tous les types de revenus, et il a reconnu que les allègements, concentrés sur les bas salaires, fonctionnent comme une « trappe à Smic ».
Quelques sénateurs de la majorité de droite et du centre ont tenté de supprimer l’article, en mettant en avant le risque pour l’emploi. À l’inverse, la sénatrice communiste Cathy Apourceau-Poly a contesté l’effet des exonérations sur l’emploi. La gauche s’est finalement abstenue, en désaccord avec d’autres points de cet article d’une quarantaine de paragraphes : la suppression du malus pour les entreprises de plus de 300 salariés qui n’ouvrent pas de négociation sur l’emploi des seniors, et la prolongation au-delà de 2026 de la possibilité de monétiser des jours de repos. Côté patronal, le président du Medef, Patrick Martin, avait qualifié la réforme d’« erreur stratégique » lors de son audition au Sénat la semaine précédente.
Le Smic de référence pour le calcul inscrit dans la loi
Les sénateurs ont adopté un second amendement contre l’avis du gouvernement, rapporte BFMTV. Depuis la revalorisation du Smic intervenue en cours d’année, un décret fait calculer les allègements à partir du Smic en vigueur au 1er janvier 2026, ce qui augmente mécaniquement le coût du travail. L’amendement inscrit dans la loi une règle générale : les allègements d’une année seraient calculés sur le Smic du 1er janvier de l’année précédente. Pour 2028, la référence serait donc le Smic du 1er janvier 2027. Jean-Pierre Farandou a préféré que le gouvernement « garde la main » sur ce paramètre.
Prime de partage de la valeur : l’exonération prolongée et élargie
Le même jour, le Sénat a adopté un amendement du gouvernement sur la prime de partage de la valeur (PPV), selon BFMTV. L’exonération de CSG et de CRDS pour les salariés payés moins de trois Smic serait prolongée jusqu’au 30 juin 2027. Elle serait aussi ouverte à toutes les entreprises, quelle que soit leur taille, dès le 1er janvier, alors qu’elle était réservée depuis 2024 aux entreprises de moins de 50 salariés. Le gouvernement chiffre cet effort à 40 millions d’euros. Le plafond de la prime reste de 3 000 euros par an, ou 6 000 euros dans les entreprises qui ont un accord d’intéressement ou de participation. La prime avait été évoquée lors de la conférence sociale à Matignon.
Ce qui reste à trancher
Ces votes ne sont pas définitifs. Le Sénat poursuit l’examen du PLFSS 2027, et la version finale dépendra de la suite de la navette parlementaire. Le texte contient d’autres mesures suivies de près, comme la taxe sur les produits sucrés. En parallèle, les branches professionnelles dont les minima passent sous le Smic au 1er décembre sont appelées à négocier, un dossier que nous avons détaillé dans notre article sur les salaires sous le Smic.
Ce qu’Ouelen a vérifié
Nous avons comparé les comptes rendus de Public Sénat et de BFMTV. Ils concordent sur le report au 1er avril, la perte d’environ 900 millions d’euros, le rendement initial de 3,7 milliards et le montant total des allègements, environ 75 milliards. Le résultat du vote de l’article 7 (184 pour, 16 contre, 142 abstentions) et les estimations de 2,8 milliards et de 300 millions par mois viennent de Public Sénat. Les détails sur la prime de partage de la valeur (30 juin 2027, toutes entreprises, 40 millions d’euros) ne sont rapportés à ce stade que par BFMTV ; nous les mettrons à jour à la publication du texte adopté.