

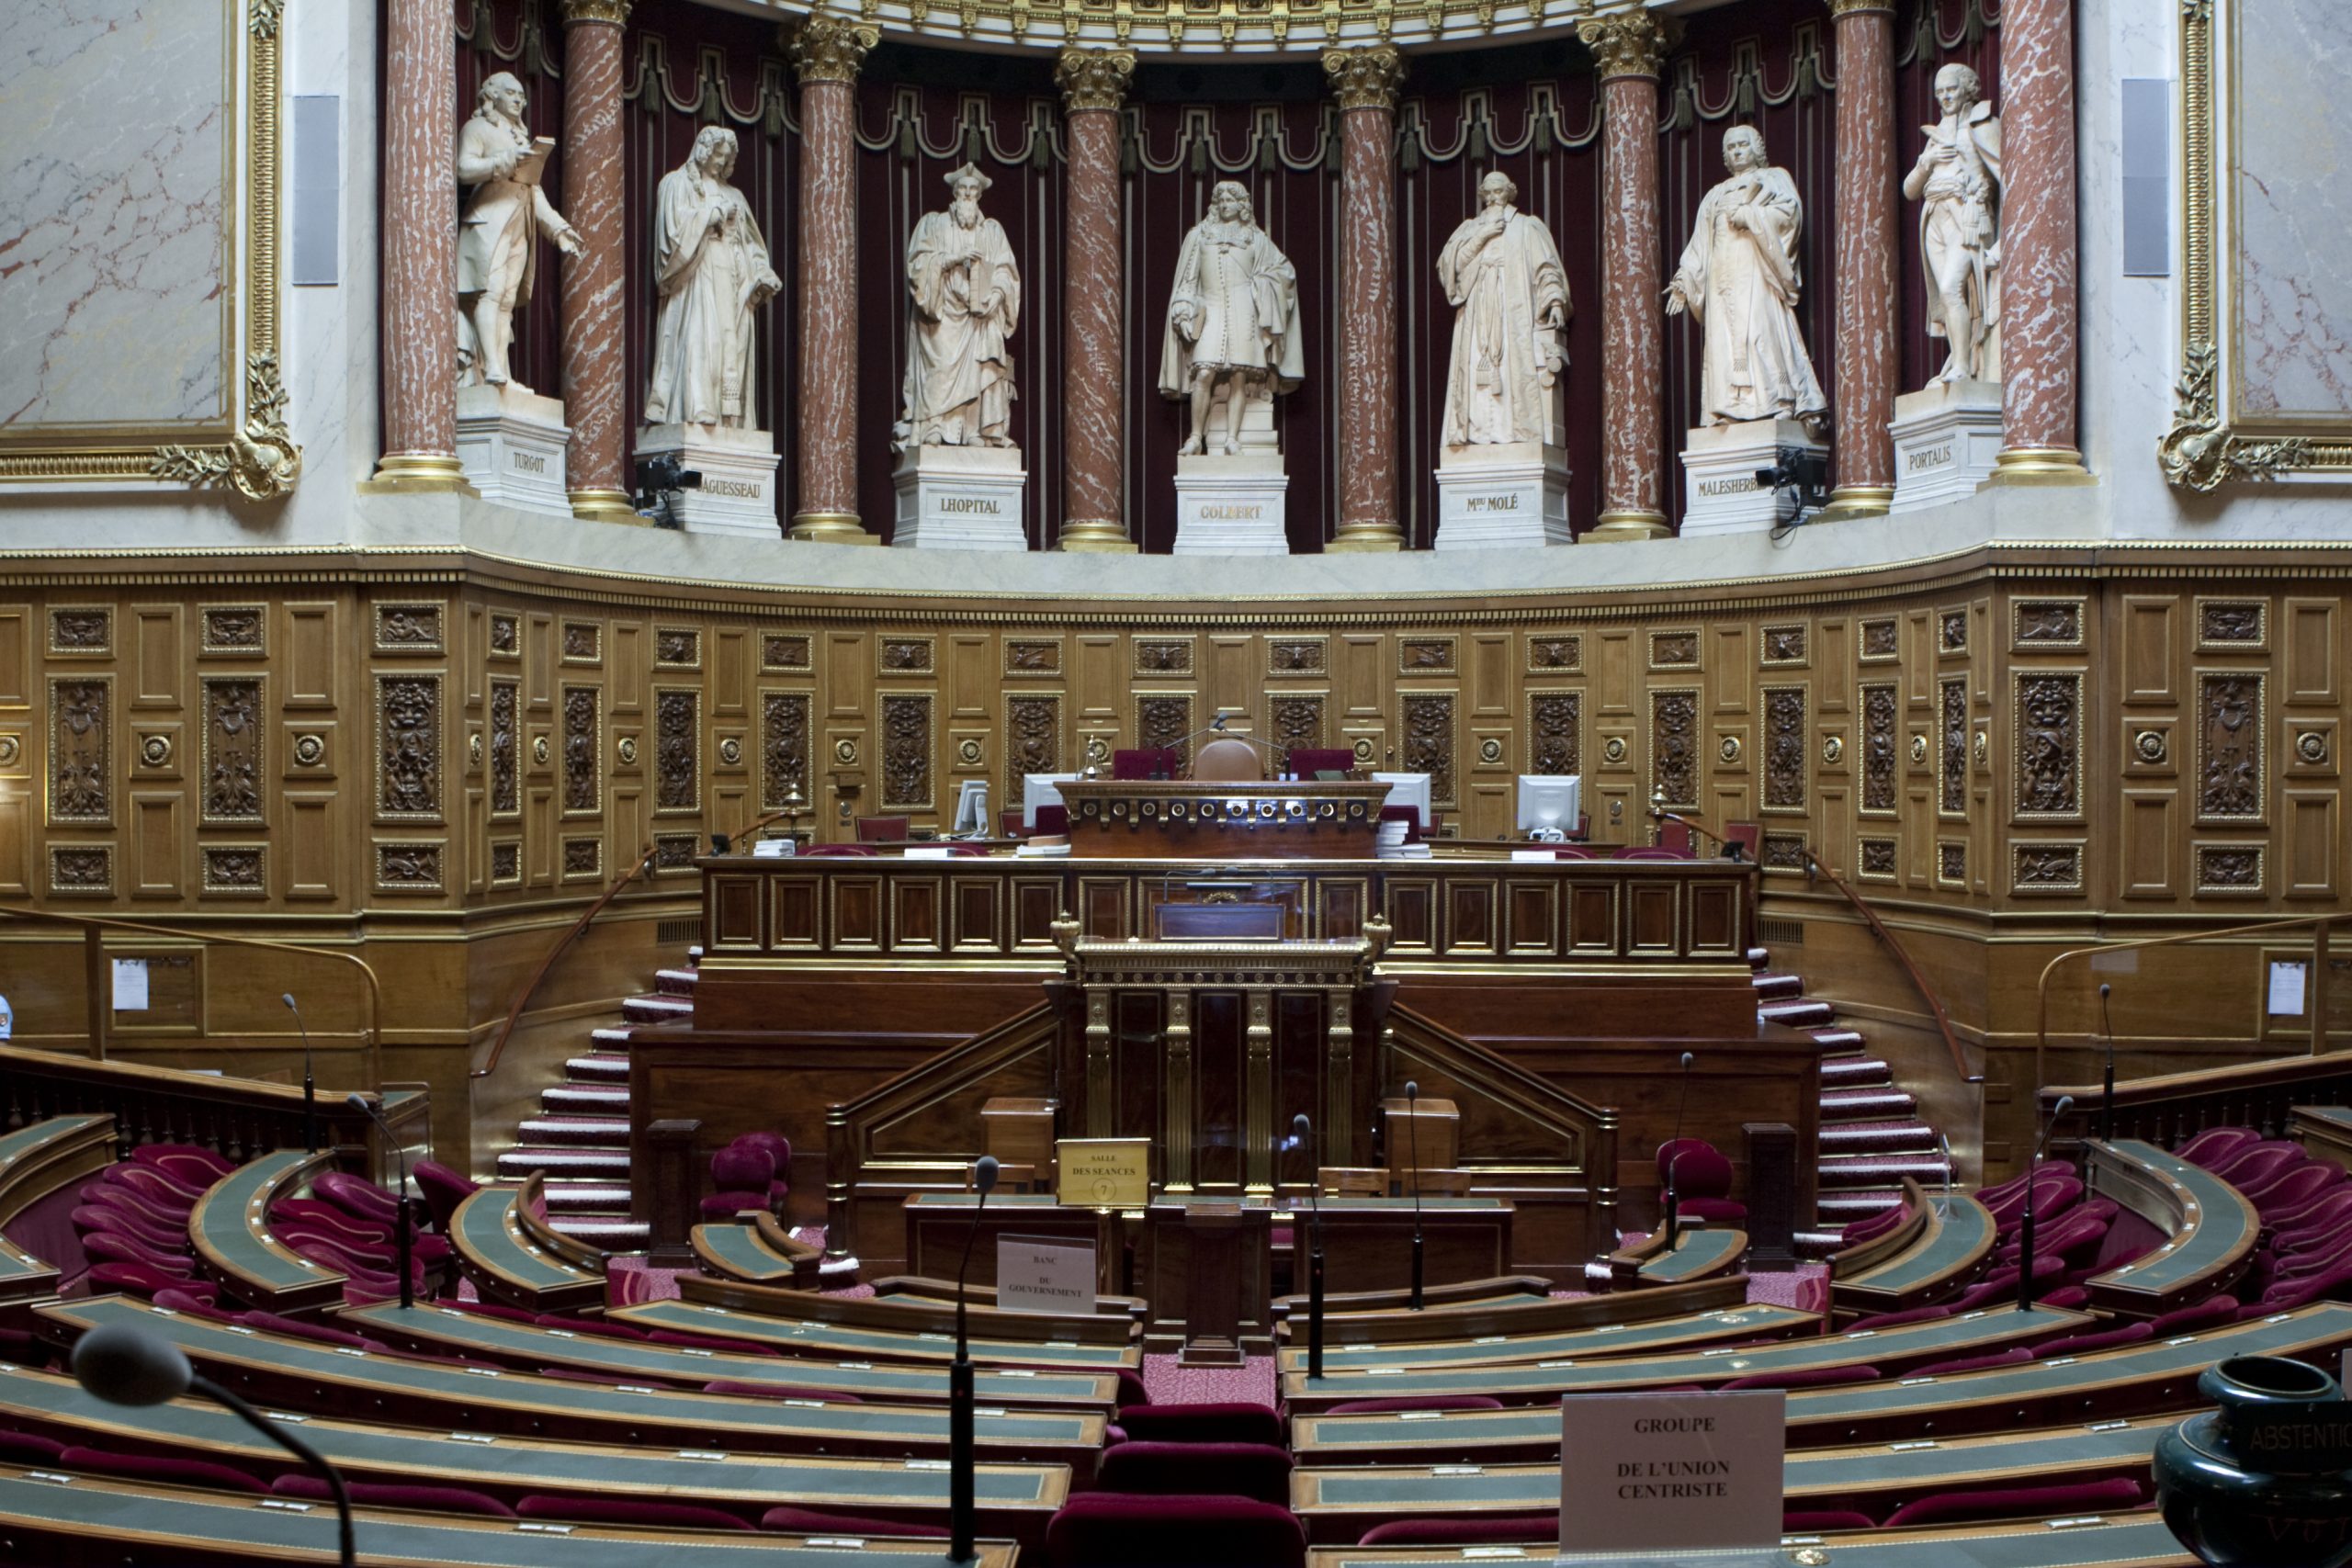
Photographie d’archive utilisée comme illustration : hémicycle du Sénat français photographié le 20 septembre 2009, lors des Journées du patrimoine. Elle ne représente pas la séance ni le vote du 12 novembre 2026. Crédit : © Jacques Abada (Jackintosh), œuvre personnelle, via Wikimedia Commons ; licence CC BY-SA 3.0. Aucune retouche éditoriale par Ouelen ; redimensionnements techniques éventuels par WordPress. La photographie conserve cette licence.
Le Sénat a voté, jeudi 12 novembre 2026, un élargissement de la taxe dite « prémix » pour atteindre davantage de boissons fortement alcoolisées. Le plafond prévu dans une partie du dispositif fiscal passerait de moins de 12 % à moins de 25 % d’alcool. Présentée comme une réponse aux canettes sucrées prisées des jeunes, cette modification soulève aussi des inquiétudes pour certaines productions traditionnelles. Elle n’est pas encore une règle entrée en vigueur.
Le scrutin public n° 78 établit le résultat : 172 voix pour, 157 contre et 13 abstentions, sur 342 votants. Cinq amendements identiques ont été adoptés après l’article 8 du projet de loi de financement de la Sécurité sociale pour 2027. La commission leur a donné un avis favorable, tandis que le gouvernement s’y est opposé. Ce vote porte sur une disposition du budget en cours d’examen, pas sur une loi définitivement adoptée.
Une seule modification de seuil, dans un dispositif plus large
L’amendement n° 396 rectifié quater d’Annick Billon et de ses collègues remplace simplement le pourcentage de 12 % par celui de 25 % au dernier alinéa du I de l’article 1613 bis du code général des impôts. Il ne réécrit ni les tarifs de la taxe ni l’ensemble des critères définissant les boissons concernées. Comprendre sa portée suppose donc de lire aussi les dispositions qu’il conserverait.
Dans le texte actuellement en vigueur, le I vise deux ensembles : les mélanges préalables d’une boisson faiblement ou non alcoolisée avec une boisson alcoolique, et certains produits soumis à l’accise qui répondent à des conditions de définition, de composition et d’exclusion. Pour cette seconde branche, le code retient notamment une teneur supérieure à 35 grammes de sucre par litre, ou une édulcoration équivalente, dans les conditions détaillées par l’article.
Ces deux ensembles sont actuellement soumis à une condition commune de degré : le produit obtenu doit titrer plus de 1,2 % et moins de 12 % d’alcool. C’est cette limite supérieure que les sénateurs veulent relever. Une boisson située entre 12 % et moins de 25 % pourrait donc entrer dans le champ élargi si elle remplit les autres conditions. Le seul fait de titrer 18 % ou 22 % ne suffirait pas à établir son assujettissement.
La précision compte aussi à la frontière du seuil : le texte vise un titre inférieur à 25 %, et non inférieur ou égal. Il ne crée pas une taxe générale de 25 % sur le prix des alcools. Le chiffre désigne ici une limite de teneur en alcool pour déterminer le champ d’une contribution existante, pas un taux proportionnel appliqué au ticket de caisse.
Les boissons avec stimulants relèvent déjà d’une autre branche
Le droit actuel contient une distinction souvent perdue dans les résumés du débat. Le I bis de l’article 1613 bis soumet déjà à la même taxe les boissons titrant plus de 1,2 % d’alcool auxquelles ont été ajoutées certaines substances stimulantes. Ce paragraphe ne reprend pas le plafond de 12 % figurant au I. L’amendement adopté ne modifie pas ce I bis.
L’arrêté du 25 juin 2026, publié au Journal officiel du 17 juillet et entré en vigueur le 1er septembre, énumère quatre substances : caféine, guaranine, taurine et ginseng. Cette liste réglementaire complète l’extension décidée dans la loi de financement de la Sécurité sociale pour 2026. Il serait donc inexact d’affirmer que toutes les boissons alcoolisées contenant des stimulants échappent aujourd’hui à la taxe.
Le sujet du vote de novembre est notamment celui des versions fortement alcoolisées qui ne relèvent pas de cette branche liée aux stimulants. Dans le compte rendu officiel de la séance, Anne-Sophie Romagny prend l’exemple de la Vody Tropicale pour défendre le relèvement du plafond. La marque sert d’illustration au débat ; elle ne figure pas dans le dispositif légal, qui s’appliquerait selon des critères généraux.
Le tarif se calcule sur l’alcool pur, pas sur le volume de la canette
La Douane, dans son tableau des tarifs applicables en 2026, distingue deux montants pour la taxe prémix : 3 euros par décilitre d’alcool pur pour les produits relevant des catégories fiscales des vins ou des autres boissons fermentées visées par le code ; 11 euros par décilitre d’alcool pur pour les autres produits. Ces tarifs figurent également dans le II de l’article 1613 bis.
Un exemple purement arithmétique permet de comprendre l’unité. Une boisson hypothétique de 25 centilitres titrant 18 % contient 4,5 centilitres d’alcool pur, soit 0,45 décilitre. Si elle relevait du tarif de 11 euros par décilitre, la composante prémix serait de 4,95 euros pour ce volume. Ce calcul illustre le mécanisme ; il ne constitue ni une qualification fiscale d’un produit commercial précis ni une prévision de son prix en magasin.
La différence est importante pour apprécier les montants évoqués dans les échanges parlementaires. Calculer une taxe sur un hectolitre d’alcool pur n’équivaut pas à la calculer sur un hectolitre de boisson finie. Il faut connaître le titre alcoométrique, la catégorie fiscale et l’assujettissement effectif du produit avant de passer d’un tarif légal à une somme par bouteille ou par canette.
Un objectif de protection des jeunes, un désaccord sur le ciblage
Les signataires de l’amendement entendent atteindre des produits fortement alcoolisés dont le conditionnement et le prix favoriseraient une consommation rapide chez les jeunes. Ils veulent aussi éviter que de nouvelles références comparables se placent au-delà du plafond fiscal. Il s’agit de l’objectif défendu par les auteurs ; le texte ne fournit pas une évaluation chiffrée des consommations ou des dommages qui seraient évités par ce changement.
Dans son compte rendu du 12 novembre, Guillaume Jacquot, pour Public Sénat, décrit un débat opposant la volonté de combler les angles morts de la taxe aux craintes d’un champ trop large. Le désaccord ne se réduit donc pas à soutenir ou refuser la prévention : il concerne aussi la capacité de la rédaction à distinguer les produits ciblés des autres boissons.
Le compte rendu parlementaire précise les positions. Stéphanie Rist invoque le cumul avec la fiscalité existante pour justifier l’avis défavorable du gouvernement. Géraldine Amouroux et Micheline Jacques s’inquiètent, respectivement, des productions traditionnelles et de la filière du rhum ultramarin. À l’inverse, Annie Le Houerou défend un périmètre destiné aux produits présentant les caractéristiques dénoncées. Olivier Henno confirme l’avis favorable de la commission tout en soulevant la question de la mise en œuvre.
Ces arguments ne tranchent pas le classement de chaque référence. Une appellation commerciale, une fabrication artisanale ou une présentation comme boisson traditionnelle ne remplace pas l’examen des critères du code. Réciproquement, le relèvement du plafond ne suffit pas à prouver que toutes les liqueurs ou tous les rhums arrangés seraient taxés. Les exclusions et les définitions conservées doivent être appliquées produit par produit.
Fiscalité supplémentaire et hausse du prix ne sont pas synonymes
La fiche officielle de Service Public Entreprendre sur la taxation des boissons rappelle que plusieurs prélèvements peuvent concerner les alcools : accise, cotisation de sécurité sociale et taxe prémix, selon leur champ respectif, auxquels s’ajoute la TVA. L’extension discutée s’inscrit dans cette architecture ; elle ne remplace pas les autres taxes par un prélèvement unique.
Si un produit devenait nouvellement assujetti, sa charge fiscale évoluerait. Pour autant, le montant de cette charge ne donne pas automatiquement une hausse identique du prix payé par le consommateur. Le texte adopté ne fixe pas de prix de vente ni de règle imposant une répercussion uniforme. Il ne permet donc pas d’annoncer que chaque canette augmenterait d’une somme déterminée à une date déjà acquise.
La même prudence vaut pour les recettes publiques. L’article 1613 bis organise une contribution au profit de l’assurance maladie, mais l’amendement ne chiffre pas un rendement national de l’élargissement. Celui-ci dépendrait notamment des volumes effectivement concernés et des évolutions de l’offre ou des achats. Multiplier un exemple de taxe par un volume de ventes non établi produirait une prévision sans fondement.
Un vote distinct des autres taxes du budget de la santé
Le relèvement du plafond prémix ne se confond pas avec l’extension de la fiscalité des produits sucrés à certains aliments. Notre article sur le vote relatif aux produits alimentaires sucrés présente cet autre dossier. Les critères d’assiette et les mécanismes sont différents : on ne peut pas transférer les exclusions ou les estimations de l’un à l’autre.
Le Sénat débat également du financement apporté par les organismes complémentaires, dont nous avons traité la contribution écartée lors de l’examen du budget. Ces liens internes replacent le vote dans les arbitrages du PLFSS. Les sources qui établissent la portée de l’élargissement prémix restent le code, les amendements adoptés et le scrutin officiel.
Au 15 novembre, le dossier législatif annonce la poursuite de la discussion les 16, 17 et 18 novembre. La disposition doit encore franchir la suite du parcours parlementaire pour éventuellement figurer dans une loi applicable. Il faudra vérifier la rédaction définitive et ses conditions d’entrée en vigueur. Le résultat acquis aujourd’hui est un vote favorable du Sénat sur l’élargissement du champ, sans modification des tarifs dans l’amendement lui-même.
Sources
- Sénat : scrutin n° 78 du 12 novembre 2026, amendement n° 396 rectifié quater, compte rendu, pages imprimées 36 et 37 et dossier du PLFSS pour 2027.
- Légifrance : article 1613 bis du code général des impôts et arrêté du 25 juin 2026 sur les substances stimulantes.
- Douane : tarifs des droits sur les alcools et boissons alcooliques en 2026 ; Service Public Entreprendre : taxation des boissons.
- Public Sénat : compte rendu de Guillaume Jacquot, 12 novembre 2026.


