Trouver une alternative à PayPal est devenu une vraie question pour beaucoup de Français. Certains vendent régulièrement en ligne et trouvent la commission prélevée sur chaque paiement reçu trop lourde. D’autres envoient de l’argent à l’étranger et découvrent des frais qu’ils n’attendaient pas. D’autres encore préfèrent ne plus passer par un intermédiaire américain pour rembourser un ami, payer un artisan ou régler un achat, maintenant qu’une solution européenne, Wero, est proposée directement dans l’application des principales banques françaises.
Pour ce guide, j’ai retenu neuf solutions disponibles en France, qui ne répondent pas toutes au même besoin : envoyer de l’argent à un proche, payer en ligne ou en magasin, transférer de l’argent à l’étranger, ou encaisser des clients quand on est professionnel. Les frais cités ont été relevés le 17 novembre 2026 sur les pages officielles françaises de chaque service. Quand un tarif n’est pas publié, je le dis plutôt que de l’estimer.
Combien coûte PayPal en 2026 ?
Pour un particulier qui achète, PayPal reste gratuit. Sa grille tarifaire pour les particuliers, mise à jour le 4 novembre 2026, indique « aucuns frais » pour payer en ligne ou en magasin tant qu’il n’y a pas de conversion de devise. Même chose pour envoyer de l’argent à un proche en euros au sein de l’Espace économique européen (EEE), et pour en recevoir. Le transfert du solde vers un compte bancaire local est lui aussi gratuit, en standard comme en instantané.
Les frais apparaissent dans trois situations :
- Envoyer de l’argent à un proche à l’international : 5 % du montant, avec un minimum de 1,99 € et un maximum de 3,99 €.
- Recevoir un paiement pour une vente : la tarification marchands de PayPal prévoit 2,90 % plus une commission fixe de 0,35 € pour une transaction commerciale nationale (ce qui inclut toute l’EEE). Pour un objet vendu 50 €, cela fait 1,80 € de frais. Les paiements reçus par QR code coûtent 0,60 % + 0,10 € au-delà de 10 €, et 1,10 % + 0,05 € jusqu’à 10 €.
- Vendre hors de l’EEE : une commission supplémentaire de 1,29 % s’ajoute pour un acheteur au Royaume-Uni, et de 1,99 % pour les autres pays.
L’atout principal de PayPal reste sa Protection des Achats : si un objet payé via PayPal n’arrive pas ou ne correspond pas du tout à sa description, vous pouvez demander le remboursement du prix et des frais de livraison initiaux. Le litige doit être ouvert dans les 180 jours suivant le paiement (et dans les 30 jours suivant la livraison pour un objet non conforme). Attention : PayPal exclut expressément de cette protection les paiements envoyés via l’option « Proches ». C’est un point à garder en tête en lisant la suite, car la plupart des alternatives ci-dessous n’offrent pas de protection équivalente.
1. Wero : la solution européenne intégrée à votre banque
Wero convient à tous ceux qui veulent rembourser un proche ou être payés en quelques secondes, avec un simple numéro de téléphone, depuis l’application de leur banque : le site de Wero n’affiche aucun tarif pour les particuliers, les conditions sont celles de votre banque.
Wero est développé par EPI Company, une société européenne basée à Bruxelles, autorisée comme établissement de paiement par la Banque nationale de Belgique le 20 février 2024. Derrière elle, l’European Payments Initiative réunit, selon le site, 14 grandes banques européennes et deux prestataires de paiement. Le service est disponible en France, en Belgique, en Allemagne et au Luxembourg.
Prix : Wero ne publie pas de grille tarifaire pour les particuliers. Chez Revolut, par exemple, les conditions Wero précisent que « Revolut ne facture aucun frais pour l’utilisation de Wero ». Pour les autres banques, vérifiez leur plaquette tarifaire.
Ce qu’on y trouve : l’envoi et la demande d’argent entre comptes bancaires en moins de 10 secondes, 24 heures sur 24 et 7 jours sur 7, avec un numéro de mobile ou un QR code, sans communiquer d’IBAN. On l’utilise dans l’application de sa banque ou dans l’application Wero. Wero a remplacé Paylib : son site indique que la transition est « désormais achevée » et rappelle que Paylib comptait plus de 35 millions d’inscrits.
Paiement en ligne : c’est la nouveauté de cette fin d’année. Avec Wero for Merchants, le client choisit Wero au moment de payer, puis valide l’achat dans son application bancaire, sans saisir de numéro de carte. Selon Ecommercemag, Orange propose depuis le 2 septembre à ses clients Sosh de régler leur facture avec Wero, et plusieurs enseignes, dont Air France, Feu Vert, Ikea, Kiabi, E.Leclerc, Lidl, Veepee et Vertbaudet, ont annoncé une arrivée progressive d’ici décembre. Fnac Darty prévoit un déploiement sur fnac.com début 2027. Pour les commerçants, Wero promet sur sa page professionnels « une petite commission avec un plafond intégré », sans publier de chiffre.
- Les plus : européen, déjà présent dans votre application bancaire, l’argent arrive directement sur le compte et non sur un solde intermédiaire.
- Les moins : l’argent part en virement instantané, que la Banque de France qualifie d’irrévocable ; aucune protection de type « Protection des Achats » n’est mise en avant pour les paiements entre particuliers. Le paiement en ligne n’en est qu’à ses débuts en France.
2. Lydia : rembourser ses amis et organiser une cagnotte
Lydia convient à ceux qui partagent souvent des dépenses entre amis ou organisent des cagnottes : l’application est gratuite, avec des frais seulement au-delà de certaines limites.
Lydia est édité par la société française Lydia Solutions, établissement de monnaie électronique. Depuis 2024, l’entreprise a séparé ses services en deux applications : Sumeria pour le compte et la carte bancaire, et Lydia, qui « se concentre sur les remboursements entre proches et les cagnottes », selon le site de Sumeria.
Frais : d’après l’annexe tarifs et limites de Lydia, en vigueur depuis le 1er mai 2026 :
- ouverture du compte, envoi d’argent depuis le porte-monnaie Lydia, recharge par virement ou QR code : gratuit ;
- envoi ou recharge par carte bancaire : gratuit jusqu’à 250 € par mois, puis 2,5 % de commission ;
- argent reçu d’une personne qui paie par carte via le formulaire en ligne (sans l’application) : 2,5 % ;
- cagnottes : création et participation gratuites ; retrait gratuit pour les contributions faites depuis les applications Lydia et Sumeria, 4 % de commission sur les autres contributions ; retrait gratuit en cartes cadeaux Amazon.fr ;
- au plus 30 € par an de frais en cas d’inactivité pendant 12 mois consécutifs.
Et Sumeria ? Pour ceux qui veulent un vrai compte avec carte, Sumeria propose une offre Basique à 0 €, une offre Standard à 49,90 € par an et une offre Noire à 109,90 € par an, avec un compte courant rémunéré sous conditions (2 % les trois premiers mois, puis 1 %, d’après sa page d’accueil).
- Les plus : entreprise française, cagnottes gratuites entre utilisateurs.
- Les moins : l’argent reste sur un porte-monnaie électronique tant qu’on ne le vire pas ; frais de 2,5 % au-delà de 250 € par mois rechargés par carte, et de 4 % sur les contributions extérieures aux cagnottes.
3. Revolut : un compte complet avec envois gratuits et Wero
Revolut convient à ceux qui veulent une application bancaire unique pour payer, envoyer de l’argent en France comme à l’étranger et voyager : l’offre Standard est gratuite, les offres payantes vont de 3,99 € à 60 € par mois.
En France, Revolut opère via Revolut France, succursale de Revolut Bank UAB, banque lituanienne agréée par la Banque de Lituanie et la Banque centrale européenne et autorisée par l’ACPR, selon ses conditions générales.
Prix : sa page des abonnements affiche Standard gratuit, Plus à 3,99 € par mois, Premium à 10,99 €, Metal à 18,99 € et Ultra à 60 € par mois (« offre de lancement »). L’offre Standard inclut 200 € ou 5 retraits par mois sans frais Revolut et le change jusqu’à 1 000 € par mois du lundi au vendredi sans frais supplémentaires, avec 1 % de frais sur le change le week-end.
Envoyer de l’argent : la page des frais indique comme gratuits, y compris avec l’offre Standard, les virements instantanés vers d’autres utilisateurs Revolut dans le monde entier, les paiements locaux et les paiements dans la zone SEPA. Revolut a aussi intégré Wero : on peut envoyer de l’argent à un contact client d’une banque participante avec son numéro de téléphone, sans frais facturés par Revolut.
Protection : l’offre Plus ajoute une assurance achats, selon la page des abonnements. À noter : la filiale italienne de Revolut a été placée sous administration judiciaire temporaire par le tribunal de Milan, mais aucune mesure comparable n’a été annoncée pour la France, comme nous l’expliquions dans notre article sur Revolut en Italie.
- Les plus : un compte complet avec carte, envois gratuits entre utilisateurs, Wero inclus, pratique en voyage.
- Les moins : beaucoup de limites dépendent de l’abonnement ; frais de change le week-end avec l’offre gratuite ; une application de plus à gérer si l’on garde sa banque principale.
4. Wise : envoyer de l’argent à l’étranger au taux réel
Wise convient à ceux qui envoient ou reçoivent de l’argent dans d’autres devises (famille à l’étranger, études, clients hors zone euro) : le compte est gratuit, les frais d’envoi commencent à 0,2 % selon la devise.
Wise s’est fait connaître avec les transferts internationaux. Son argument central : la conversion au « taux moyen du marché, similaire à celui affiché par Google », sans marge cachée dans le taux de change.
Frais : d’après sa page de tarifs en français :
- création du compte et détention d’argent : gratuit, sans abonnement ;
- envoi et conversion : frais variables selon les devises, à partir de 0,2 % ;
- envoi ou réception de la même devise entre deux utilisateurs Wise : gratuit ;
- carte de débit : 7 € une fois, sans frais mensuels ni annuels ; paiement par carte dans une devise détenue : gratuit ;
- retraits au distributeur : gratuits jusqu’à 250 € par mois, puis 2,69 % du montant dépassant ce seuil ;
- réception de paiements locaux dans neuf devises (dont l’euro, le dollar américain et la livre sterling) : gratuit ; un paiement Swift reçu en euros coûte 2,39 €.
Pour comparer : PayPal facture 5 % (entre 1,99 € et 3,99 €) un envoi à un proche à l’international, hors frais de conversion éventuels.
- Les plus : transparence des frais affichés avant l’envoi, numéros de compte dans 22 devises, idéal pour les freelances payés de l’étranger.
- Les moins : peu utile pour de petits remboursements en euros entre amis, où Wero ou Lydia sont plus simples ; pas de protection acheteur pour les paiements à un particulier.
5. Apple Pay : payer en ligne et en magasin avec son iPhone
Apple Pay convient aux utilisateurs d’iPhone, d’Apple Watch ou de Mac qui veulent payer leurs achats sans sortir leur carte ni la saisir sur les sites : Apple ne prélève aucuns frais.
Apple Pay n’est pas un compte à part : on y ajoute la carte bancaire de sa banque, depuis l’app Cartes de l’iPhone. On paie ensuite en magasin partout où le sans contact est accepté, et en ligne ou dans les apps quand le bouton Apple Pay est proposé, dans Safari et désormais dans d’autres navigateurs en scannant un code avec son iPhone.
Prix : « Apple ne prélève aucuns frais lorsque vous utilisez Apple Pay en magasin, en ligne ou dans les apps », indique sa page française. Les éventuels frais à l’étranger dépendent de votre banque.
Confidentialité : Apple Pay utilise un numéro propre à l’appareil et un code de transaction unique ; le numéro réel de la carte n’est pas transmis aux commerçants ni stocké sur les serveurs d’Apple. Chaque achat demande Face ID, Touch ID ou un code. Apple précise ne conserver aucune information permettant de relier une transaction par carte à vous. En Île-de-France, on peut aussi y valider son passe Navigo.
Protection : comme le paiement se fait avec votre carte bancaire, ce sont les règles de votre carte qui s’appliquent en cas de litige ou de fraude, et non un programme propre à Apple.
- Les plus : gratuit, très rapide, numéro de carte jamais communiqué au marchand, disponible dans de nombreux commerces.
- Les moins : réservé aux appareils Apple ; sa page française présente le paiement d’achats, pas l’envoi d’argent entre particuliers.
6. Google Pay et Google Wallet : l’équivalent sur Android
Google Pay convient aux utilisateurs de smartphones Android qui veulent payer sans contact avec leur téléphone : Google Wallet est gratuit.
L’application Google Pay est devenue Google Wallet. On y enregistre ses cartes bancaires, mais aussi ses cartes de fidélité, ses billets d’avion ou de concert, et même certaines clés de voiture numériques. Le paiement sans contact fonctionne partout où Google Pay est accepté : on déverrouille le téléphone, on l’approche du terminal, une coche confirme le paiement.
Prix : « Tout le monde peut utiliser Google Wallet sans frais », répond Google dans sa foire aux questions.
Confidentialité : lors d’un paiement sans contact, Google Pay utilise des codes chiffrés et ne communique pas votre vrai numéro de carte au magasin. Comme pour Apple Pay, c’est la carte de votre banque qui est débitée, avec ses propres règles en cas de litige. Le passe Navigo y arrive aussi sur Android, comme nous l’expliquions dans notre article sur le Navigo dans Google Wallet.
- Les plus : gratuit, réunit cartes de paiement, de fidélité et billets dans une seule application.
- Les moins : réservé à Android ; Google précise que certaines fonctionnalités ne sont pas disponibles dans toutes les régions ; pas d’envoi d’argent entre particuliers présenté sur sa page française.
7. Le virement instantané : gratuit depuis votre banque
Le virement instantané convient pour payer un particulier, un artisan ou rembourser un proche sans aucun intermédiaire : il est gratuit en ligne dans la plupart des banques, puisqu’il ne peut plus coûter plus cher qu’un virement classique.
On l’oublie souvent, mais l’alternative la plus simple à PayPal est déjà dans votre application bancaire. Depuis le 9 janvier 2025, un règlement européen interdit de facturer un virement instantané plus cher qu’un virement classique. Or, rappelle Service-Public.fr, le virement classique est majoritairement gratuit en France, alors que l’instantané était jusque-là souvent facturé 1 €.
Comment ça marche : selon la Banque de France, le virement SEPA instantané est exécuté en moins de 10 secondes, 24 heures sur 24 et 7 jours sur 7. Depuis le 9 octobre 2025, toutes les banques qui proposent des virements classiques doivent aussi permettre d’émettre des virements instantanés, et proposer un service de « vérification du bénéficiaire » qui contrôle que le nom saisi correspond bien à l’IBAN. Chaque banque peut aussi fixer un plafond pour l’instantané, que le client doit pouvoir modifier.
Protection : c’est le point faible. La Banque de France souligne que le crédit sur le compte du bénéficiaire est irréversible, car les ordres exécutés sont irrévocables. L’Institut national de la consommation rappelle d’ailleurs qu’en 2023, le taux de fraude des virements instantanés (0,039 %) était plus élevé que celui des virements classiques (0,002 %), selon l’Observatoire de la sécurité des moyens de paiement.
- Les plus : gratuit, sans application supplémentaire, l’argent arrive directement sur le compte du destinataire, nom du bénéficiaire vérifié.
- Les moins : il faut l’IBAN du destinataire (contrairement à Wero), et aucun recours simple en cas d’arnaque : à réserver aux personnes de confiance.
8. Stripe : encaisser en ligne quand on est professionnel
Stripe convient aux sites e-commerce, auto-entrepreneurs et associations qui veulent accepter la carte bancaire sur leur site : 1,5 % + 0,25 € par paiement avec une carte standard de l’EEE, sans abonnement.
Stripe est l’un des principaux concurrents de PayPal côté marchands. Il propose aussi des liens de paiement « no-code » pour encaisser sans développer de site.
Frais : d’après sa page de tarifs française, sans frais d’installation ni frais mensuels :
- cartes standard de l’EEE : 1,5 % + 0,25 € ; cartes premium de l’EEE : 2,8 % + 0,25 € ;
- cartes britanniques : 2,5 % + 0,25 € ; cartes internationales : 3,15 % + 0,25 € ;
- prélèvement SEPA : 0,35 € ; paiement en plusieurs fois avec Klarna : à partir de 4,99 % + 0,40 € ;
- litige (rétrofacturation) reçu : 20 € ;
- paiements en personne avec Stripe Terminal : 1,4 % + 0,10 € avec une carte de l’EEE ou du Royaume-Uni ; lecteur de cartes à partir de 59 €.
Pour une vente de 50 € réglée avec une carte standard, cela fait 1 € de frais, contre 1,80 € avec le tarif national standard de PayPal. Stripe intègre aussi un outil de détection de la fraude et l’authentification 3D Secure.
- Les plus : tarif carte inférieur à celui de PayPal, nombreux moyens de paiement, outils complets pour les développeurs.
- Les moins : pensé pour les professionnels ; l’intégration peut demander des compétences techniques ; frais de 20 € par litige.
9. SumUp : encaisser en face à face avec un lecteur ou son téléphone
SumUp convient aux commerçants, artisans, marchés et indépendants qui encaissent surtout en personne : 1,75 % par transaction sans abonnement, ou 0,89 % avec la formule Paiements Plus à 19 € par mois.
SumUp s’est fait connaître avec ses petits lecteurs de cartes. Il propose aussi Tap to Pay pour encaisser directement sur son téléphone, des liens de paiement, des factures, une application de caisse et un compte professionnel avec carte Mastercard.
Frais : selon sa page de tarifs française :
- formule « Paiement à l’utilisation » : 0 € par mois, 1,75 % par transaction en personne ;
- formule « Paiements Plus » : 19 € par mois (ou 189 € par an), 0,89 % pour les cartes de débit et de crédit nationales, 1,75 % pour les cartes premium, internationales et American Express ;
- paiements en ligne (liens de paiement, réservations) : 2,5 % ;
- paiement en personne avec une carte SumUp : 0 %.
SumUp précise qu’on ne paie que les transactions réussies, sans minimum mensuel ni location de matériel.
- Les plus : pas d’abonnement obligatoire, encaissement possible avec un simple téléphone, tarifs lisibles.
- Les moins : 2,5 % pour les paiements en ligne, moins compétitif que Stripe pour un site e-commerce ; la formule à 0,89 % n’est intéressante qu’avec un volume suffisant.
Comment choisir son alternative à PayPal
PayPal fait beaucoup de choses à la fois. Aucune alternative ne le remplace entièrement : le plus simple est de partir de votre usage.
- Pour rembourser un proche en France : Wero, déjà présent dans l’application des principales banques françaises, ou le virement instantané si vous avez l’IBAN. Lydia reste pratique entre amis qui l’utilisent déjà, notamment pour les cagnottes.
- Pour payer ses achats en ligne et en magasin : Apple Pay sur iPhone, Google Pay sur Android, et bientôt Wero chez de plus en plus d’enseignes. Dans tous ces cas, c’est votre carte ou votre compte qui est débité.
- Pour envoyer de l’argent à l’étranger : Wise pour les autres devises, Revolut si vous voulez un compte complet qui sert aussi en voyage.
- Pour une solution européenne : Wero (Bruxelles), Lydia et Sumeria (France). Le virement instantané repose quant à lui sur le système bancaire européen.
- Pour vendre sur un site : Stripe, avec 1,5 % + 0,25 € par carte standard de l’EEE, contre 2,90 % + 0,35 € chez PayPal.
- Pour encaisser en face à face : SumUp, ou Stripe Terminal si vous utilisez déjà Stripe en ligne.
Un dernier conseil : la Protection des Achats de PayPal reste un vrai avantage quand on achète à un inconnu. Wero et le virement instantané sont irrévocables : payez de cette façon les personnes que vous connaissez. Pour un achat auprès d’un particulier sur une plateforme, privilégiez le paiement intégré à la plateforme, comme nous l’expliquions dans nos guides des alternatives à Vinted et des alternatives à eBay. Et si vous payez en liquide, gardez en tête le plafond de 1 000 € pour les paiements en espèces en France.
Tableau comparatif des alternatives à PayPal
| Solution | Usage principal | Prix ou frais vérifiés | Origine |
|---|---|---|---|
| PayPal (référence) | Payer, envoyer, vendre | Achat et envoi entre proches dans l’EEE gratuits ; vente 2,90 % + 0,35 € | États-Unis |
| Wero | Envoyer de l’argent, paiement en ligne naissant | Pas de tarif publié par Wero ; gratuit chez Revolut | Europe (Bruxelles) |
| Lydia | Remboursements entre amis, cagnottes | Gratuit ; 2,5 % au-delà de 250 €/mois par carte | France |
| Revolut | Compte complet, envois, voyage | Standard gratuit ; de 3,99 à 60 €/mois | Banque agréée en Lituanie |
| Wise | Envois en devises étrangères | Compte gratuit ; envois à partir de 0,2 % | Royaume-Uni |
| Apple Pay | Payer en ligne et en magasin | Aucuns frais prélevés par Apple | États-Unis |
| Google Pay / Wallet | Payer sans contact sur Android | Gratuit | États-Unis |
| Virement instantané | Payer ou rembourser sans intermédiaire | Même prix que le virement classique, généralement gratuit en ligne | Système bancaire européen (SEPA) |
| Stripe | Encaisser sur un site (pros) | 1,5 % + 0,25 € (carte standard EEE) | États-Unis et Irlande |
| SumUp | Encaisser en personne (pros) | 1,75 % sans abonnement ; 0,89 % à 19 €/mois | Royaume-Uni |
Questions fréquentes
Tout dépend de l’usage. Pour envoyer de l’argent à un proche, Wero est la solution la plus simple, car elle est intégrée à l’application des principales banques françaises. Pour payer ses achats, Apple Pay ou Google Pay suffisent. Pour l’étranger, Wise est le plus transparent, et pour vendre en ligne, Stripe facture 1,5 % + 0,25 € par carte standard de l’EEE, contre 2,90 % + 0,35 € chez PayPal.
Pas entièrement. Wero, qui a remplacé Paylib, permet d’envoyer et de recevoir de l’argent avec un numéro de téléphone en moins de 10 secondes. Le paiement en ligne arrive progressivement en France : Orange l’accepte pour les factures Sosh depuis le 2 septembre 2026 et d’autres enseignes l’ont annoncé d’ici décembre. Mais les paiements Wero entre particuliers sont des virements instantanés irrévocables, sans protection équivalente à celle de PayPal.
Envoyer de l’argent à un proche en euros au sein de l’Espace économique européen est gratuit, sans conversion de devise. À l’international, PayPal facture 5 % du montant, avec un minimum de 1,99 € et un maximum de 3,99 €. Les paiements reçus pour une vente sont facturés 2,90 % + 0,35 € en tarif national standard.
Depuis le 9 janvier 2025, une banque ne peut plus facturer un virement instantané plus cher qu’un virement classique. Comme le virement classique en ligne est gratuit dans la plupart des banques françaises, le virement instantané l’est aussi en général. Il est exécuté en moins de 10 secondes, mais il est irrévocable.
Pour un site e-commerce, Stripe facture 1,5 % + 0,25 € par paiement avec une carte standard de l’EEE, sans abonnement. Pour encaisser en face à face, SumUp facture 1,75 % sans abonnement, ou 0,89 % pour les cartes nationales avec la formule Paiements Plus à 19 € par mois.
Ce qu’Ouelen a vérifié
Le 17 novembre 2026, j’ai consulté les grilles tarifaires de PayPal pour les particuliers et les marchands (mises à jour le 4 novembre 2026) et son programme de Protection des Achats, le site de Wero, ses pages envoi d’argent et professionnels, l’annexe tarifaire de Lydia et la page de Sumeria, la page des abonnements, la page des frais, la fiche de l’offre Standard et les conditions Wero de Revolut, la page de tarifs de Wise, les pages d’Apple Pay et de Google Wallet, les explications de Service-Public.fr, de la Banque de France et de l’INC sur le virement instantané, ainsi que les tarifs de Stripe et de SumUp. Les déploiements de Wero chez les commerçants proviennent d’Ecommercemag et du communiqué de Fnac Darty : ce sont des annonces, que je n’ai pas pu vérifier enseigne par enseigne. Wero ne publie pas de tarif pour les particuliers ni de commission chiffrée pour les commerçants : je n’en donne donc pas. Paylib n’apparaît pas dans ce guide, car le service a été remplacé par Wero.
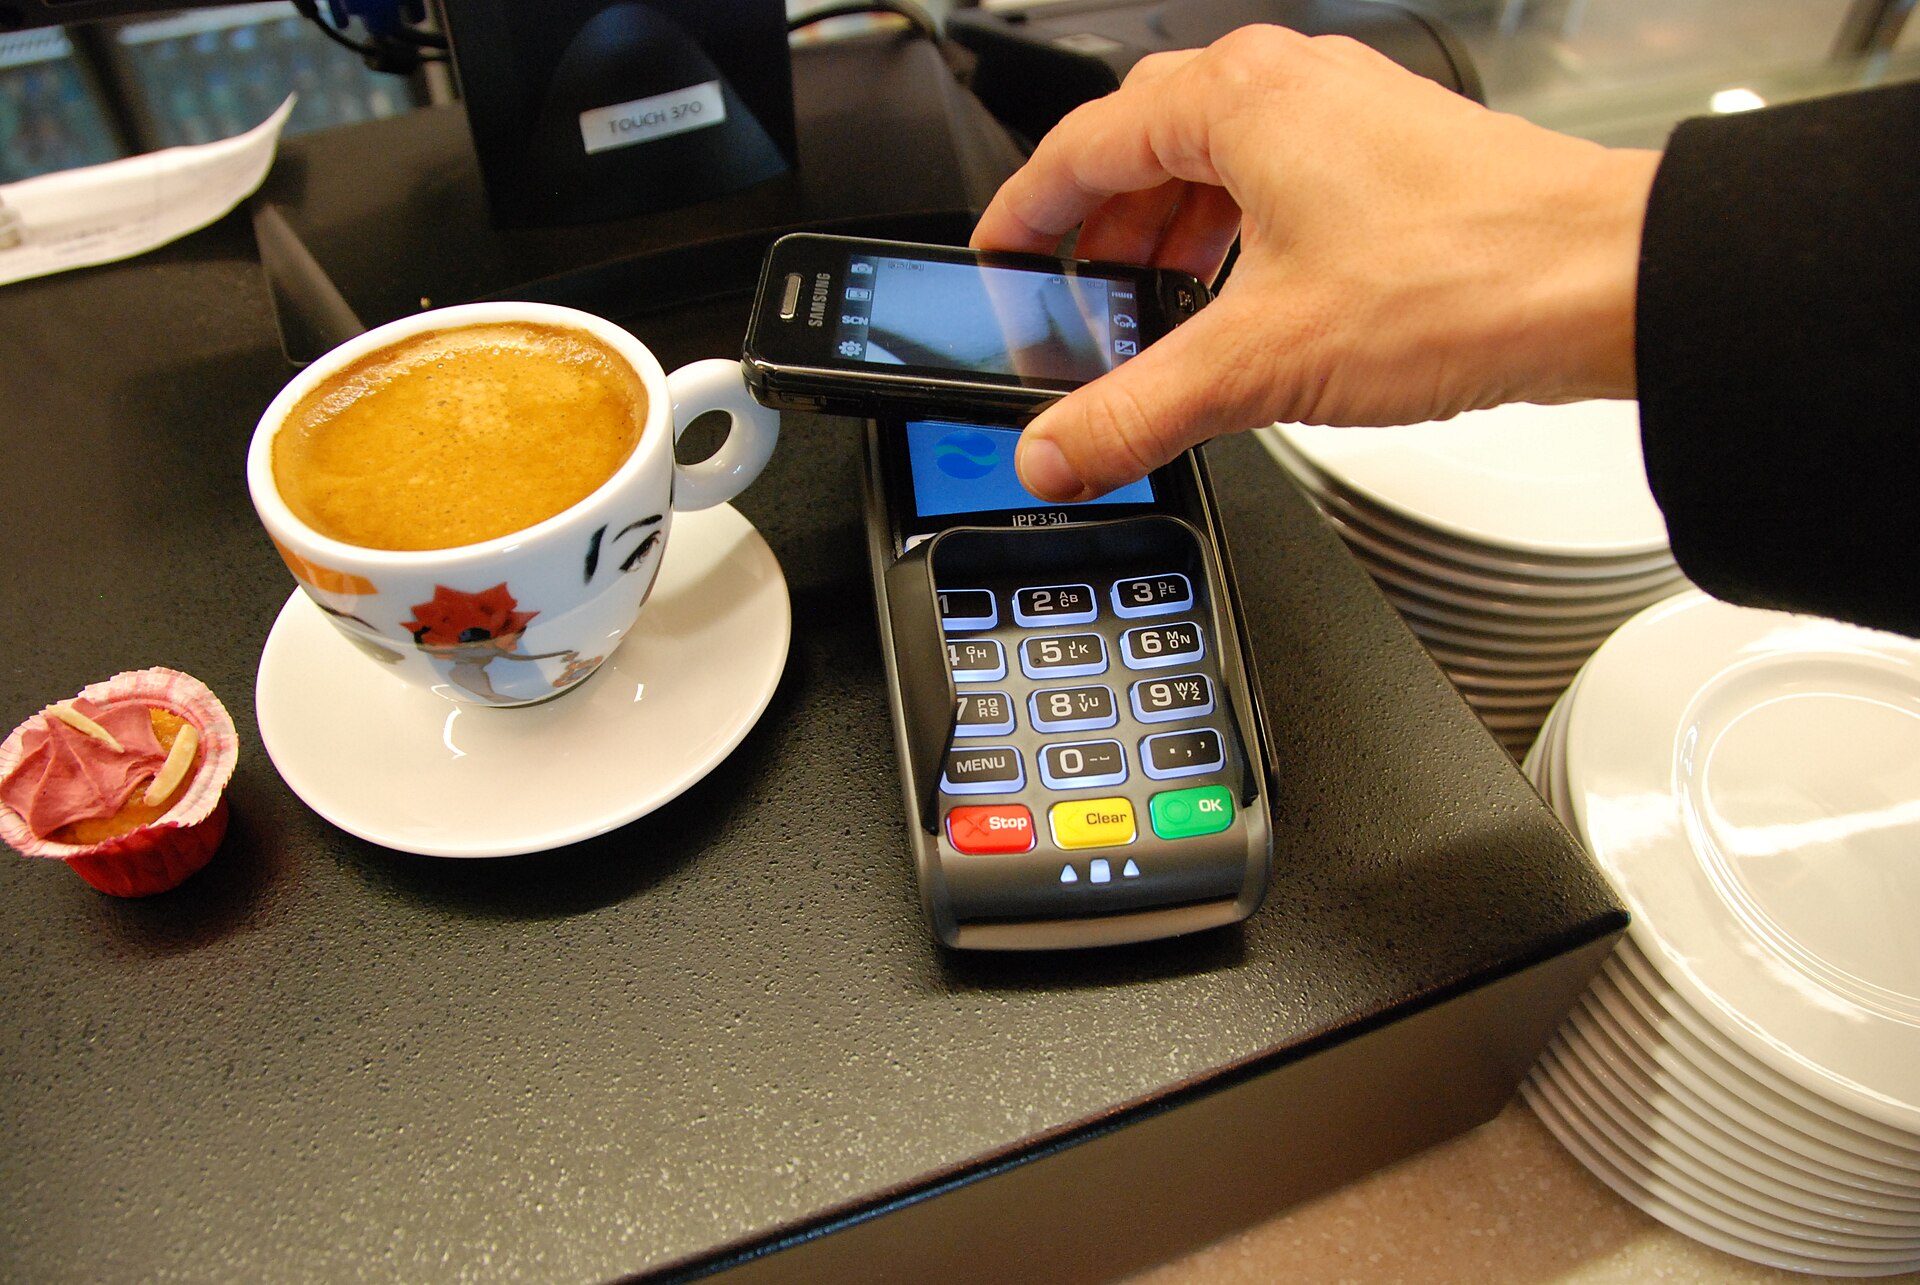
Photo à la une : paiement sans contact avec un smartphone sur un terminal de paiement. Auteur : HLundgaard, licence CC BY-SA 3.0, via Wikimedia Commons.