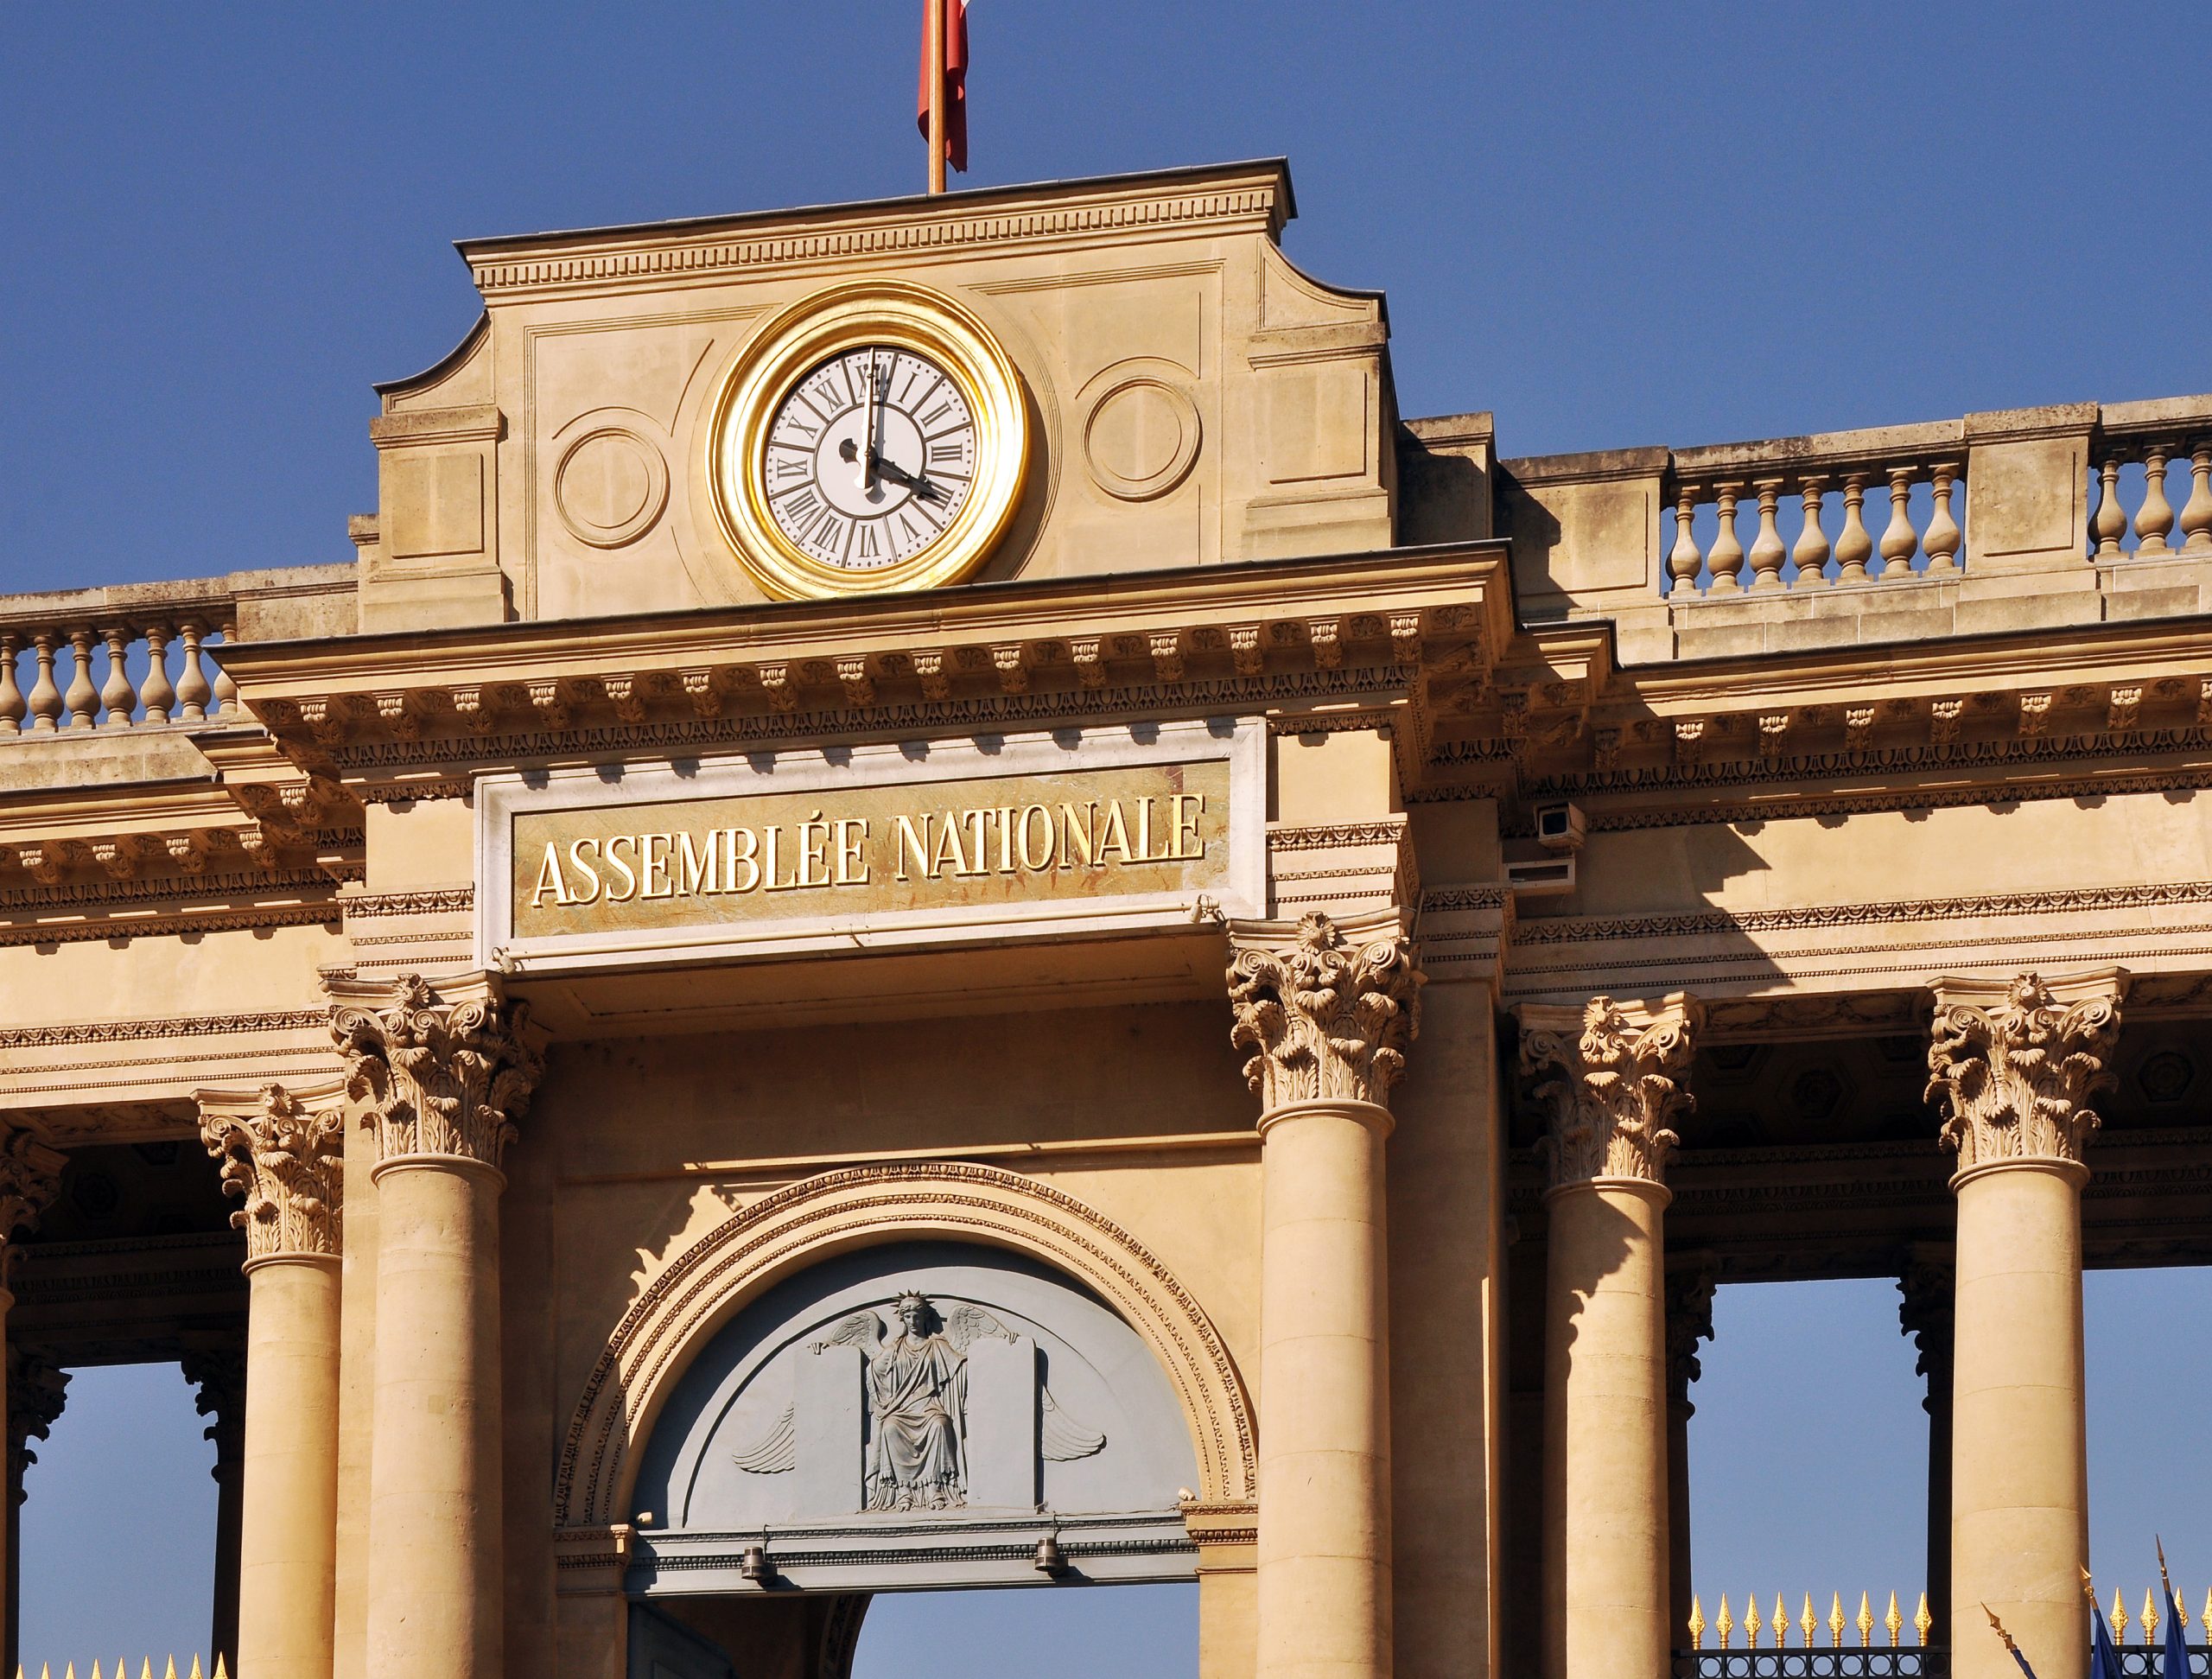
Photo d’archive : façade du palais Bourbon, siège de l’Assemblée nationale, photographiée le 29 septembre 2011. Illustration du débat parlementaire, sans lien avec la séance de cette proposition. Crédit : Moonik, via Wikimedia Commons ; licence CC BY-SA 3.0. Aucune retouche éditoriale ; redimensionnement par WordPress.
Faut-il imposer des plafonds aux marges du raffinage et de la distribution pour faire baisser la facture des automobilistes ? La commission des affaires économiques de l’Assemblée nationale examine ce mardi 10 novembre 2026 à 16 h 30 la proposition de loi de Mélanie Thomin consacrée à cette question, selon l’annonce officielle de la commission. Déposé le 6 octobre, le texte est inscrit pour une discussion en séance publique le 19 novembre 2026, indique le dossier législatif. À ce stade, aucune des nouvelles limites proposées n’est entrée en vigueur.
Le dispositif ne se résume pas à un prix unique du litre affiché dans toutes les stations. Il associerait des références de marché, des montants de marge inscrits dans la loi et des contrôles portant sur les achats comme sur les ventes. Son fonctionnement et ses limites se lisent dans l’article 1er de la proposition n° 3269, qui reste susceptible d’être amendé ou rejeté.
Un encadrement à plusieurs étapes de la chaîne
Le texte déposé le 6 octobre 2026 introduirait dans le code de l’énergie des dispositions relatives aux prix des produits pétroliers. Un premier chapitre viserait les ventes de produits raffinés aux distributeurs. Un deuxième porterait sur les prix de détail hors taxes. Un troisième organiserait le contrôle et les pénalités. Cette architecture distingue donc les transactions entre professionnels du montant demandé au consommateur, selon le dispositif proposé.
La différence est importante : le plafond envisagé en sortie de raffinage ne serait pas directement un tarif toutes taxes comprises à la pompe. Pour apprécier la portée du texte, il faut ensuite regarder la règle applicable au détaillant, les coûts supplémentaires admis et la fiscalité. Additionner seulement les montants de marge mentionnés dans la proposition ne permet pas de calculer un prix final fiable.
Le raffinage serait plafonné par référence à Rotterdam
Pour les ventes de produits raffinés aux distributeurs, le futur article L. 672-2 retiendrait un maximum construit à partir du niveau moyen des cotations internationales du produit concerné sur le marché de Rotterdam, publiées par S&P Global Commodity Insights–Platts. À cette référence s’ajouterait la marge définie par le texte. Si un cours est exprimé dans une autre devise, la conversion utiliserait le taux de référence de la Banque centrale européenne. Ces éléments figurent dans l’article 1er déposé.
Les montants prévus pour cette marge de raffinage sont de 9,6 centimes d’euro par litre de supercarburant sans plomb et de 12,4 centimes par litre de gazole ou de fioul. Ce sont des paramètres de calcul proposés par la députée, et non des baisses promises du prix actuel. Ils ne constituent pas non plus une mesure du bénéfice net effectivement réalisé par chaque entreprise.
La rédaction relative à la période de référence mérite aussi attention. Elle évoque « huit jours de cotation » et situe la période entre le jour précédant la date du calcul et celui placé une semaine auparavant, bornes incluses. L’article L. 672-4 envisagé formule ainsi la règle ; il ne faut pas transformer cette rédaction en un calendrier opérationnel plus précis que celui dont disposeront les parlementaires pour leur examen.
Au détail, la plus basse de deux références serait retenue
Pour le sans-plomb, le futur article L. 672-6 comparerait deux montants : d’une part, une cotation moyenne de Rotterdam majorée de la marge de distribution ; d’autre part, le prix d’achat du produit augmenté de cette même marge. La plus petite des deux valeurs servirait de plafond hors taxes. Le gazole et le fioul domestique relèveraient du même principe, avec leur référence de cotation précisée dans le texte déposé le 6 octobre.
Cette comparaison vise donc à tenir compte du prix d’achat réellement supporté, sans retenir systématiquement la seule référence internationale lorsqu’elle serait plus élevée. Mais elle suppose de pouvoir vérifier les factures et les opérations des entreprises concernées. C’est pourquoi le volet consacré aux documents comptables est une partie du mécanisme, et pas simplement un accompagnement administratif.
Pour la distribution du sans-plomb et du gazole, le montant inscrit dans la proposition est de 15 centimes d’euro par litre. Là encore, il s’agit d’un élément du plafond proposé. Le texte prévoit séparément le traitement de certaines dépenses ; présenter ces 15 centimes comme l’ensemble des coûts autorisés effacerait ces dispositions.
Transport, stockage et obligations énergétiques restent à préciser
Les dépenses liées à l’incorporation obligatoire de biocarburants et aux certificats d’économies d’énergie seraient prises en compte dans le maximum, selon des conditions définies par décret. Les coûts de transport, de stockage et de mise à disposition pourraient également l’être. Les futurs articles L. 672-6 et L. 672-7 renvoient expressément à ces textes d’application dans la proposition examinée aujourd’hui.
Ces renvois empêchent d’annoncer dès maintenant une économie uniforme par plein. Le calcul dépendrait notamment des références retenues, des achats et des modalités réglementaires encore à définir. Le texte ne fournit pas un montant universel de réduction que chaque automobiliste pourrait soustraire à son ticket de caisse.
Le fioul domestique est également concerné
Malgré son titre centré sur le carburant à la pompe, la proposition concerne aussi le chauffage au fioul. La marge de distribution prévue varierait selon les volumes : 12 centimes par litre au-delà de 26 999 litres, 13 centimes entre 14 000 et 26 999 litres, 14 centimes entre 5 000 et 13 999 litres, 15 centimes entre 2 000 et 4 999 litres et 17 centimes en dessous de 2 000 litres. Ce barème figure au futur article L. 672-8 du texte initial.
Il faut ainsi distinguer les catégories de produits et les tranches de volume avant toute comparaison. Le barème du fioul ne peut pas être présenté comme une règle identique à celle des carburants routiers. Les coûts admis et la référence au prix d’achat resteraient également à articuler avec cette grille.
Des contrôles comptables et une pénalité progressive
La DGCCRF serait chargée du contrôle. À sa demande, les entreprises de raffinage, d’importation, de stockage ou de distribution devraient transmettre sous dix jours ouvrés les documents comptables et commerciaux permettant d’apprécier leurs prix d’achat et de vente. Une anonymisation des fournisseurs et clients serait possible, prévoit le futur article L. 672-9.
En cas de dépassement constaté, l’administration notifierait les manquements, l’écart entre prix effectif et maximum autorisé, ainsi que les volumes concernés. L’entreprise pourrait présenter ses observations avant la pénalité, dans un délai à fixer par décret. Le dispositif comporte donc une phase contradictoire : il ne décrit pas une sanction appliquée sans notification ni possibilité de réponse.
La pénalité initiale correspondrait à 130 % de l’écart de prix multiplié par les volumes écoulés dans ces conditions. Le taux passerait à 150 % lors d’une deuxième notification sur douze mois glissants, puis à 200 % pour les dépassements suivants. Selon le futur article L. 672-10, ces pourcentages portent sur cette base de calcul ; ils ne sont pas des pourcentages du chiffre d’affaires total de l’entreprise.
Marge brute et bénéfice net : deux notions différentes
La documentation de la direction générale de l’énergie et du climat, consultée le 10 novembre 2026, définit son indicateur de marge brute de raffinage par l’écart entre la valeur d’un panier de produits raffinés et le Brent. Il s’agit d’une mesure théorique de l’environnement économique, distincte de la marge réelle de chaque raffinerie. Les coûts de transport-distribution incluent quant à eux logistique, stockage, fonctionnement des stations et rémunération des opérateurs.
Le débat doit donc distinguer un indicateur de marché, une marge encadrée par une future loi et un résultat comptable. Sur les autres réponses envisagées dans le secteur, Ouelen a présenté les discussions européennes concernant la taxation des superprofits pétroliers. Notre article sur les résultats de TotalEnergies et les prix à la pompe apporte un autre éclairage ; ces dossiers internes ne constituent pas une évaluation indépendante de la proposition Thomin.
Quel effet à la pompe et quel calendrier ?
Une étude de la Banque de France publiée le 14 octobre 2021 montre que la transmission des variations du produit raffiné au prix en station est progressive. Dans le cas étudié, plus de la moitié de la transmission intervenait en une semaine. Ce résultat historique éclaire la chaîne de formation des prix ; il ne mesure pas l’effet du dispositif proposé en 2026 et ne permet pas d’en prédire le gain.
Le texte déposé renvoie par ailleurs à un décret pour les adaptations à la Corse et aux départements d’outre-mer. Son article 2 prévoit un gage financier par une taxe additionnelle à l’accise sur les tabacs. Il ne fixe pas une date précise à laquelle les nouveaux plafonds seraient effectivement applicables.
Pour les consommateurs, les étapes à suivre sont donc le résultat de l’examen en commission du 10 novembre, puis la discussion annoncée le 19 novembre 2026 dans le dossier parlementaire. Ni l’adoption finale du mécanisme ni son effet chiffré sur le litre ne sont acquis. L’enjeu concret des prochains débats sera de déterminer quels plafonds, quels coûts et quelles garanties de contrôle pourraient être retenus.
Sources
- Assemblée nationale : proposition n° 3269, déposée le 6 octobre 2026, articles 1er et 2.
- Commission des affaires économiques : examen annoncé le 10 novembre 2026 à 16 h 30.
- Assemblée nationale : dossier législatif et calendrier, consultés le 10 novembre 2026.
- DGEC : prix des produits pétroliers et définition des marges, consultés le 10 novembre 2026.
- Banque de France : transmission des prix du pétrole aux carburants, 14 octobre 2021.