

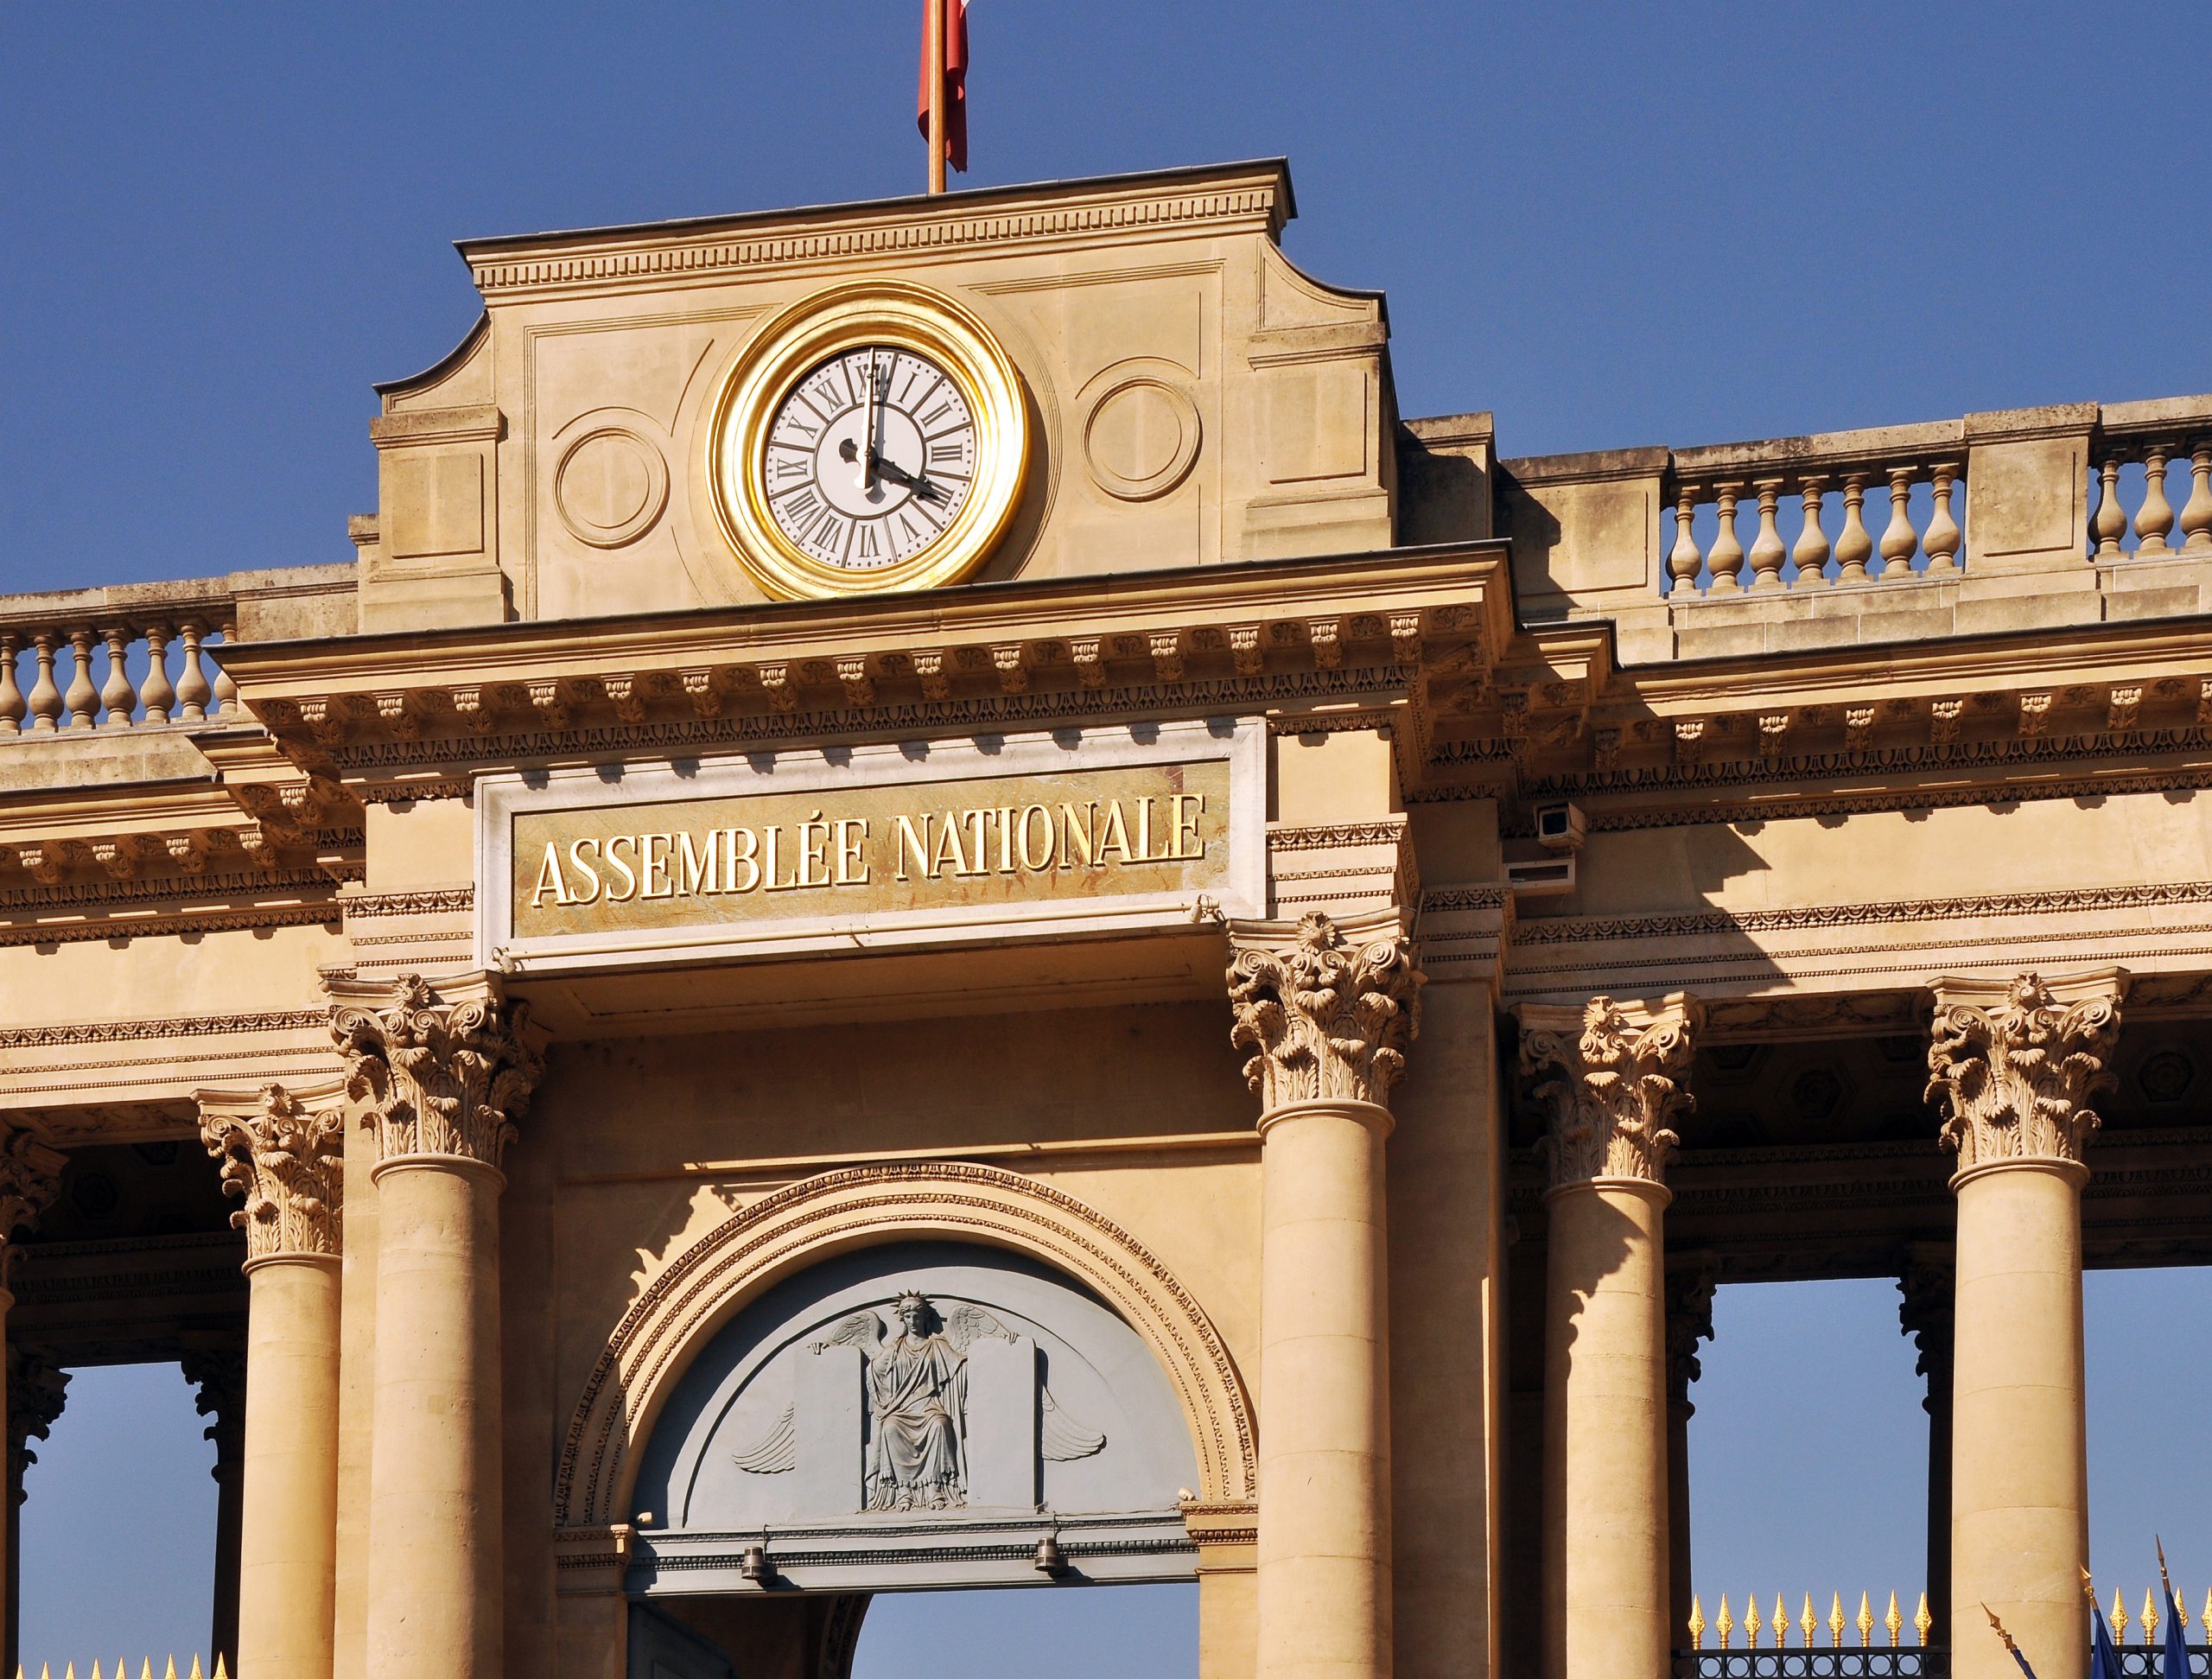
Photo d’archive : façade du palais Bourbon, siège de l’Assemblée nationale, photographiée le 29 septembre 2011. Illustration du débat parlementaire, sans lien avec la séance de cette proposition. Crédit : Moonik, via Wikimedia Commons ; licence CC BY-SA 3.0. Aucune retouche éditoriale ; redimensionnement par WordPress.
La proposition de loi sur l’épargne salariale et son déblocage exceptionnel est inscrite à l’ordre du jour de l’Assemblée nationale le 16 novembre 2026. Le texte adopté par le Sénat le 7 avril prévoit de permettre le retrait de certaines sommes de participation et d’intéressement, dans une limite globale de 5 000 euros nets de prélèvements sociaux. Au 8 novembre, cette procédure exceptionnelle reste une proposition en cours d’examen : elle n’est pas un nouveau droit de retrait déjà applicable. Sources : ordre du jour de l’Assemblée nationale et texte adopté au Sénat le 7 avril 2026.
L’enjeu dépasse le seul plafond annoncé. La version transmise aux députés fixe une date limite d’affectation des sommes, exclut l’épargne retraite et les fonds solidaires visés par le texte, prévoit des conditions particulières pour certains placements liés à l’entreprise et propose aussi un déblocage anticipé dès le premier enfant. Pour comprendre ce qui pourrait changer, il faut distinguer ces mesures entre elles et les comparer aux règles déjà en vigueur. Source : proposition de loi n° 2625 transmise à l’Assemblée nationale, articles 1 et 2 bis.
Un débat prévu le 16 novembre, après le vote du Sénat
La proposition a été déposée au Sénat le 29 janvier 2026 par Olivier Rietmann, Mathieu Darnaud, Christine Lavarde et plusieurs de leurs collègues. Le Sénat l’a adoptée en première lecture le 7 avril 2026 ; le Gouvernement a engagé la procédure accélérée à cette même date. Elle est ensuite devenue la proposition n° 2625 à l’Assemblée nationale, où elle a été renvoyée à la commission des affaires sociales. Source : dossier législatif du Sénat.
Le dossier de l’Assemblée et son ordre du jour, consultés le 8 novembre 2026, indiquent une discussion en séance publique le lundi 16 novembre. Cette inscription annonce une étape parlementaire, pas le contenu d’un vote futur. Les montants, exclusions et délais présentés ci-dessous correspondent à la version adoptée au Sénat et transmise aux députés ; ils restent susceptibles d’être modifiés pendant la suite de l’examen. Source : dossier de l’Assemblée nationale et ordre du jour.
Le plafond proposé : 5 000 euros, sur une seule opération
L’article 1 prévoit que le bénéficiaire pourrait demander le déblocage de tout ou partie des avoirs éligibles, jusqu’à l’expiration d’un délai d’un an à compter de la promulgation de la loi. Le retrait aurait lieu en une seule fois, avec un plafond global de 5 000 euros nets de prélèvements sociaux. Ce n’est donc ni un montant accordé automatiquement à chaque salarié, ni une possibilité de multiplier les retraits au plafond. Source : article 1, paragraphes II et III, texte adopté le 7 avril 2026.
Le point de départ proposé pour ce délai est la promulgation. Il ne s’agit ni du dépôt de janvier, ni du vote sénatorial d’avril, ni de la date annoncée pour le débat de novembre. On ne peut donc pas, à partir de cette rédaction, annoncer aujourd’hui une date certaine de clôture des demandes. Le texte doit d’abord terminer son parcours et la rédaction finalement retenue devra être vérifiée. Source : article 1, II, de la proposition transmise aux députés.
Quelles sommes pourraient être retirées ?
Le périmètre vise les droits issus de la participation aux résultats de l’entreprise et les sommes attribuées au titre de l’intéressement, affectés aux dispositifs mentionnés dans le texte avant le 1er janvier 2026. Le retrait se ferait pour leur valeur au jour du déblocage. La date d’affectation et l’origine des avoirs comptent donc autant que leur présence sur un compte d’épargne salariale. Source : article 1, I.
Cette rédaction ne permet pas d’annoncer que l’intégralité du solde d’un plan deviendrait disponible. Elle ne vise pas indistinctement tous les versements figurant sur ce plan : le dispositif exceptionnel est construit autour de la participation et de l’intéressement identifiés à l’article 1. Il faudrait, si cette version était adoptée définitivement, distinguer les lignes éligibles des autres avoirs et respecter le plafond commun. Source : article 1, I à III.
La finalité est également précisée : financer l’achat de biens ou la fourniture de prestations de services. La mesure proposée est ainsi une faculté d’utiliser une épargne déjà constituée pour certaines dépenses. Elle ne correspond pas au versement d’une prime supplémentaire par l’employeur. Cette distinction découle de la nature des sommes dont le texte organise la disponibilité anticipée. Source : article 1, I.
Épargne retraite, fonds solidaires : des exclusions explicites
L’article 1 exclut les droits et sommes affectés aux plans d’épargne retraite qu’il énumère. Avoir de la participation ou de l’intéressement sur un support de retraite ne suffirait donc pas à bénéficier de ce déblocage exceptionnel. Les parts de fonds investis dans des entreprises solidaires, visées par le renvoi à l’article L. 3332-17 du code du travail, sont également exclues du périmètre. Source : article 1, I et V.
Pour d’autres placements liés à l’entreprise, le texte retient une ouverture conditionnelle. Lorsque les sommes ont été affectées à des titres de l’entreprise ou d’une entreprise liée, aux modalités particulières de participation mentionnées à l’article L. 3323-3, ou aux organismes de placement collectif spécialement visés, le déblocage serait subordonné à un accord ou à une décision unilatérale de l’employeur. Cet accord ou cette décision pourrait ne permettre la délivrance que d’une partie des avoirs concernés. Source : article 1, I bis.
Cette condition rend trompeuse une présentation selon laquelle tout placement en titres de l’employeur serait automatiquement libérable. La version adoptée au Sénat prévoit précisément une étape supplémentaire pour ces catégories. Il faut aussi lire le texte transmis, et pas seulement les commentaires de versions antérieures, pour identifier la règle actuellement proposée. Source : article 1, I bis, version adoptée en séance.
Exonérations et information des bénéficiaires
Le texte renvoie aux exonérations prévues par plusieurs articles du code du travail pour les sommes débloquées. Mais le plafond est expressément défini net de prélèvements sociaux : cette rédaction ne justifie pas de parler d’un retrait « sans aucun prélèvement ». L’organisme gestionnaire ou, à défaut, l’employeur devrait déclarer à l’administration fiscale le montant des sommes débloquées. Source : article 1, III, IV et VII.
L’employeur aurait également à informer les bénéficiaires de la procédure dérogatoire dans un délai de deux mois à compter de la promulgation. Là encore, ce délai figure dans la proposition : il n’impose pas aujourd’hui aux entreprises de lancer une campagne de demandes fondée sur cette future procédure. Son application dépendrait du texte finalement adopté. Source : article 1, VI.
Une autre mesure pour la naissance ou l’adoption d’un enfant
L’article 2 bis propose une modification distincte et durable des cas de déblocage anticipé : permettre le retrait à la naissance ou à l’adoption d’un enfant, quel que soit le nombre d’enfants à charge. Il mentionne aussi l’affection grave, le handicap ou l’accident d’une particulière gravité touchant un enfant à charge. Ce volet ne doit pas être confondu avec la fenêtre exceptionnelle d’un an et son plafond de 5 000 euros, qui relèvent de l’article 1. Source : article 2 bis et article 1.
Pour la naissance ou l’adoption, la proposition limite expressément cette nouvelle possibilité aux événements postérieurs à la promulgation. Elle ne prévoit donc pas, dans cette version, de rendre automatiquement éligibles toutes les naissances passées. La fiche Service Public vérifiée le 12 octobre 2026 mentionne encore, parmi les cas actuels de déblocage du PEE, la naissance ou l’adoption d’un troisième enfant. Source : article 2 bis, II et règles actuelles présentées par Service Public.
Les possibilités déjà ouvertes restent à distinguer du projet
Selon cette même fiche officielle, les sommes placées sur un PEE sont normalement indisponibles pendant cinq ans à compter de chaque versement. Des événements peuvent déjà permettre un déblocage anticipé, notamment le mariage ou le Pacs, la rupture du contrat de travail, certaines situations d’invalidité, le surendettement ou l’acquisition de la résidence principale. La demande s’adresse à l’organisme gestionnaire avec le justificatif correspondant. Les conditions et délais diffèrent selon le motif. Source : Service Public, fiche vérifiée le 12 octobre 2026.
Un arbitrage entre consommation et épargne de long terme
Dans son rapport déposé le 1er avril 2026, la rapporteure Laurence Muller-Bronn présente le dispositif comme un soutien à la consommation. Elle rapporte cependant les réserves de partenaires sociaux : des organisations syndicales défendent les négociations salariales comme réponse au pouvoir d’achat ; des organisations patronales craignent d’affaiblir la fonction de financement de long terme de l’épargne salariale. Le rapport cite la CPME et la CFE-CGC parmi les organisations accueillant favorablement la possibilité d’un retrait exceptionnel. Ce sont des positions rapportées dans les travaux parlementaires, pas la démonstration d’un effet économique acquis. Source : rapport n° 494, examen de l’article 1.
Le texte comporte enfin des dispositions sur les fonds de reprise d’entreprise et sur les données nécessaires aux gestionnaires. Son article 4 prévoit un encadrement par décret en Conseil d’État, après avis de la CNIL, pour certains échanges de données et la production d’un état récapitulatif unique. L’ensemble dépasse donc une simple autorisation de retrait. Source : articles 2 et 4.
Pour replacer ce débat dans les autres dossiers du financement du travail, Ouelen a traité les discussions budgétaires touchant notamment l’intéressement et la participation et le calcul des cotisations AT/MP à compter de 2027. Ces articles apportent du contexte ; les conditions du déblocage proposé restent celles des documents parlementaires cités ici.
Sources
- Assemblée nationale : ordre du jour, discussion annoncée le 16 novembre 2026, consulté le 8 novembre.
- Assemblée nationale : dossier législatif de la proposition sur l’épargne salariale.
- Sénat : chronologie du dépôt et de la première lecture.
- Texte n° 81 adopté par le Sénat le 7 avril 2026.
- Proposition n° 2625 transmise à l’Assemblée nationale : texte intégral.
- Rapport de Laurence Muller-Bronn, n° 494, déposé le 1er avril 2026.
- Service Public : cas actuels de déblocage anticipé, vérifiés le 12 octobre 2026.


