

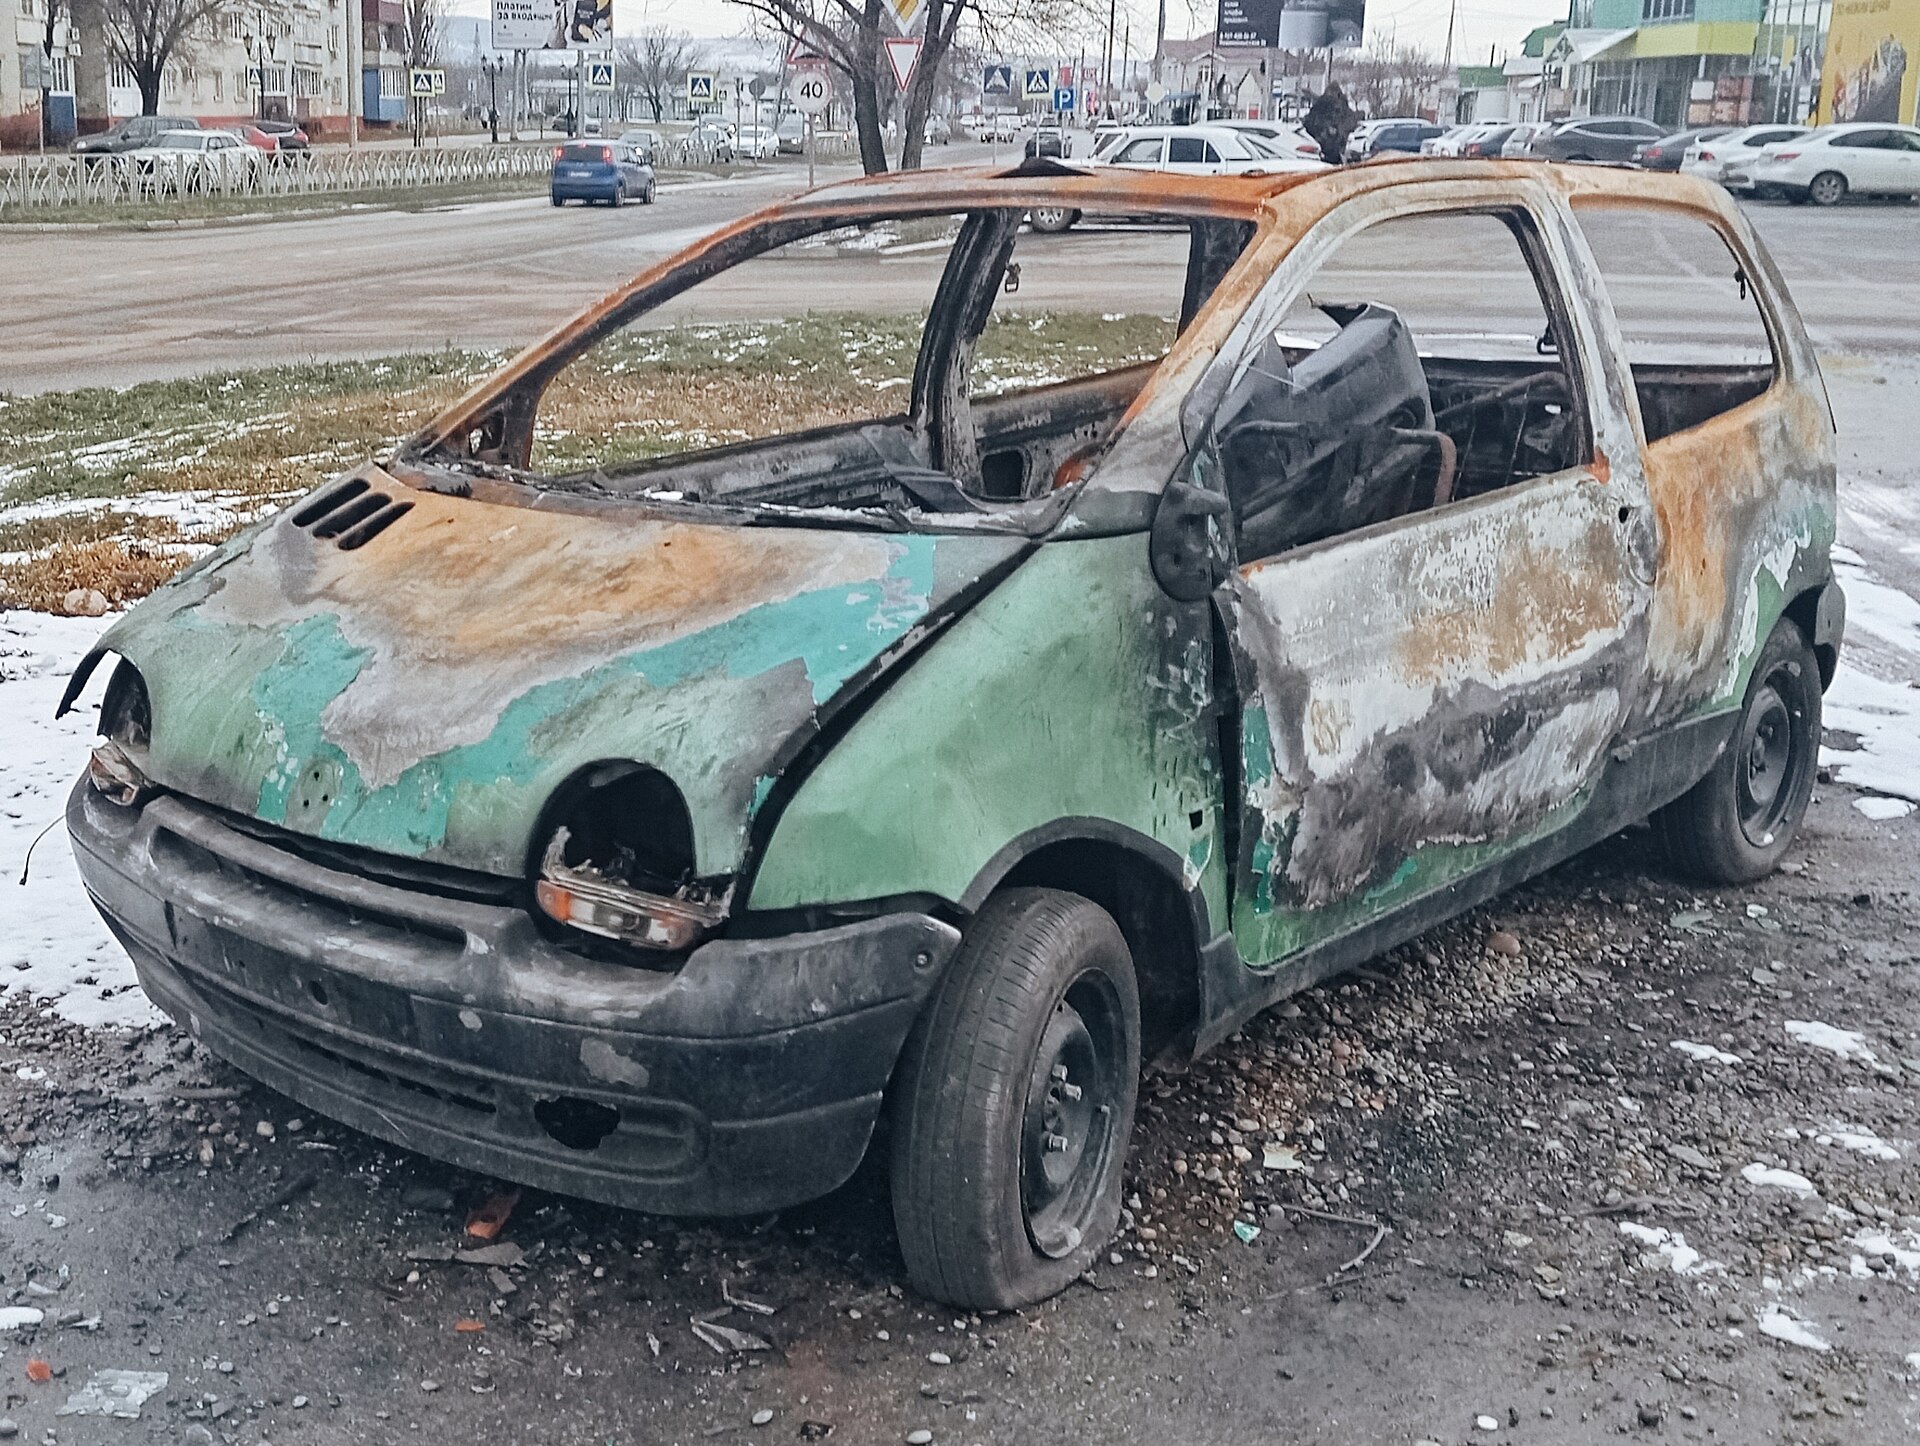
Après les pillages et dégradations du week-end, le gouvernement réunit ce lundi les assureurs : France Assureurs et la Fédération bancaire française sont conviées à Bercy, et la cellule de crise de Matignon comprend un volet « assurance » (lire notre suivi des violences du 17 octobre). En attendant d’éventuelles mesures, voici ce que prévoient aujourd’hui les contrats.
La loi exclut les émeutes… sauf si votre contrat les couvre
Le point de départ est l’article L121-8 du Code des assurances : l’assureur ne répond pas des dommages causés par des émeutes ou des mouvements populaires, « sauf convention contraire ». Ces trois mots changent tout : la grande majorité des contrats multirisque habitation et professionnels réintègrent ces dommages. La garantie ne porte pas toujours le nom « émeutes et mouvements populaires » ; elle est souvent rattachée aux garanties de base.
- Incendie : un feu allumé lors d’une émeute, par exemple une poubelle enflammée contre une façade, est indemnisé comme un autre incendie.
- Vol et vandalisme : pillage et dégradations volontaires y sont généralement rattachés.
- Bris de glace : vitres et baies vitrées cassées par un projectile.
- Clause spécifique : plus rarement, une garantie « attentats, émeutes et mouvements populaires » distincte.
Le site spécialisé JeChange rappelle qu’un régime d’assurance obligatoire des émeutes a été voté dans la loi de finances pour 2026, mais qu’il n’est pas encore en vigueur. Pour les dégâts du 17 octobre, c’est donc la rédaction de votre propre contrat qui fait foi.
La voiture, cas à part
Un véhicule garé dans la rue et incendié ne relève jamais de l’assurance habitation, mais de l’assurance auto. Avec une formule au tiers simple, sans garantie incendie, vous ne serez pas indemnisé par votre assureur. Les formules « tiers étendu » ou « tous risques » incluent en général l’incendie et le vandalisme. À défaut, il reste la possibilité de rechercher la responsabilité de l’État pour les dommages causés par des attroupements, une procédure plus longue.
Ce que l’assureur peut refuser
La garantie protège les victimes, pas les participants. Le tribunal judiciaire de Paris l’a rappelé dans un jugement du 31 octobre 2024 : l’exclusion pour « participation » à une émeute vise l’assuré qui a pris part aux violences, et c’est à l’assureur de la prouver. Les autres refus classiques : dommages sans lien avec les événements, vol sans effraction quand le contrat l’exige, objets de valeur au-delà des plafonds. La vétusté est déduite, sauf option valeur à neuf, et la franchise reste à votre charge.
Les bons réflexes, dès aujourd’hui
- Photographiez tous les dégâts avant de nettoyer ou de réparer, et conservez les débris si possible.
- Portez plainte au commissariat, à la gendarmerie ou en ligne : le récépissé est presque toujours exigé, notamment en cas de vol.
- Déclarez le sinistre à votre assureur : dans les deux jours ouvrés en cas de vol, dans les cinq jours ouvrés pour les autres dommages, sauf délai plus long prévu au contrat.
- Prenez les mesures conservatoires (fermeture provisoire d’une vitrine, bâchage) en gardant les factures : elles sont généralement remboursées.
- Commerçants : vérifiez votre garantie pertes d’exploitation ; elle n’est pas automatique dans les multirisques professionnelles.
Notre conseil
Ressortez dès maintenant vos conditions générales et cherchez les mots « émeutes », « mouvements populaires » et « vandalisme ». En cas de refus, la garantie protection juridique, si elle figure à votre contrat, peut financer une contre-expertise. Et surveillez les annonces de cette semaine : les commerçants demandent une procédure accélérée sur le modèle des catastrophes naturelles, ce qui pourrait raccourcir les délais d’indemnisation.
Sources : Code des assurances (articles L121-8 et L113-2), JeChange, Le Figaro, ministère de l’Économie.


